前段时间看到一个新闻,说一位老人手上有700万元,却还是面临无人养老的窘境。

图源:上海静安法院
事情是这样的——
2021年,82岁的程阿婆得到一份房屋的征收赔偿款,总计超过700万元。
她最终做出了决定:小儿子400万、大儿子200万、两个女儿50多万元。
这个差异极大的分配方案,其实已经埋下了隐患。

01
程阿婆的初衷是希望孩子们各自能够过上幸福的生活,并且轮流在子女家中居住以养老。
然而,这看似慷慨的分钱行为,却引发了家庭纷争。
分配的不均引发了家庭矛盾,大儿子和两个女儿都不愿意赡养老人,轮流养老的计划泡汤,最终阿婆只能和小儿子一起居住。
没想到由于经济纠纷,小儿子的房产被拍卖,而他背负了沉重的债务。程阿婆和小儿子一起租房居住,却难以负担租金、日常开支和医疗费用,最终落得一个与子女对簿公堂的结局,不禁令人唏嘘。
最终法院判决,四位子女每人每月支付800元,为母亲养老。
不谈案件本身的是非对错,这是我第一次意识到:与其手里有一大笔钱,不如有稳定的现金流。

02
如果,阿婆的这700万,换成一笔现金流,会怎么样?
在700万元没有任何投资收益的情况下,每个月2万元,阿婆可以用29年;
按照法院的判决,阿婆每月生活费在3000元左右,那么阿婆可以每个月拿出5000块给自己用,剩下的1.5万元,住在哪个子女家,就给哪个子女。
每月1.5万元的生活费,到月就领,会大大促进子女的养老动力。
钱还是那些钱,区别在于:一大笔固定的钱和稳定的现金流,带给人们心理冲击不同。
直白一点说,很多老年人被视作家庭资源的消耗者。
而如果这个老人有按月就领的养老金,不仅能顾好自己,甚至能富余一点给孙辈交个学费、包个压岁钱;那么这位老人,则是家庭资源的创造者。

03
相信大家都听过一句话「久病床前无孝子」。
尤其是一些失能瘫痪的情况下,长期的照护,的确会很累,家庭矛盾会更容易出现。
我外公是在退休不久后,确诊了老年痴呆症。
一开始是走失,后来逐渐失去了语言能力,表达能力,自理能力。
从第四年开始,外公长期躺在床上,按摩、擦洗、吃喝拉撒全靠人照顾;
可能一天要洗三次床单,喂一顿饭要一个小时,每年还要有两个月住院。
这样的生活大概持续了13年。
直到最后,医生也不断劝慰家人说「你们已经尽力了」。
外公从确诊到去世,大概花费了80万元;由于外公退休前是中学教师,每个月有7000多元的退休金。
正是有了这笔稳定现金流,子女只需要承担时间、体力上的消耗,不需要考虑医疗费用;即便如此,长期照顾失能老人依然是非常辛苦的事情。

04
我之前写过「如何用储蓄险安排养老」,当时从收益率、领取金额、灵活性等许多层面做了理性分析;来比较增额寿和养老年金,到底哪个更好。
现在,看过更多案例后,我觉得养老年金「稳定现金流」的设计,更符合养老的实际情况。
因为收益率在人性面前,不堪一击。
年金险最大的特点,就是可以每个月都收到一笔确定的养老金。不管外部市场环境的如何变化,只要还有一口气,就会源源不断地能领钱。
讲的不好听一些,有一份年金险,别人希望你可以活得越久越好;
有了稳定的现金流,就是「自己养自己的老」,子女出力了还能给点辛苦费。
如果换成一份增额寿,那别人想的可能就是快点得到这笔钱(遗产)。
举个例子:
50岁的老张打算给自己买个100万的养老年金;设置为60岁领取。
在现有产品里,比较好的养老年金能做到,年领7.8万元(每个月6500元),活多久领多久。
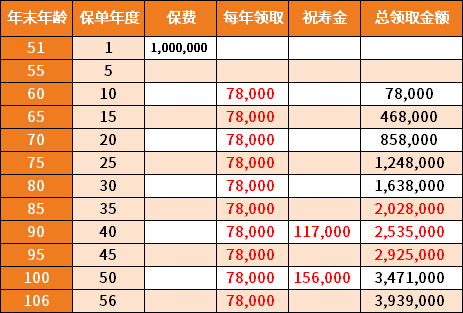
在老张85岁时,已经总共领取了202.8万元,相当于本金翻一倍。
在老张90岁时,还能一次性领取11.7万元祝寿金;总共领取253.5万元。
当然了,这款产品的特点就是每年领取的金额特别高。
如果对自己的长寿预期没有那么有信心,也可以选择60岁开始领取,80岁领取结束的方案;
同样100万本金,在50岁时投保,60岁时领取,80岁时就能领回来234.5万元了;不过,之后保单结束,领取结束。
关于养老产品,大的方向是这笔「源源不断的现金流」会直接影响我们的生活质量。
往细了看,是想每年多领钱,还是想做大总领取额度,又或者是想在多种需求中均衡;就得看我们的具体情况了。
由于年金险对我们的陪伴是以几十年为单位的,一份适合自己的产品,属于好钢用在刀刃上;
而一份与自己情况相悖的产品,也会带来许多麻烦。
因此,建议大家在做养老规划&储蓄规划时,一定要先盘清楚自己的情况;
我们刚刚更新了一版储蓄险(养老年金)学习课程,本期会重点讲解 「如何筛选优质养老年金」「 养老年金适合哪些人群」「养老年金产品清单」等知识点。
席位有限,感兴趣的朋友可以提前扫码入群~
晚安🌹