此前,我们时不时会跟大家聊“存钱目标”,不少人提到想买房,但光是首付就无从下手。难怪不少人问:现在,靠自己攒钱买房,还有可能吗?
现在女性买房的比例逐年增加,我们身边都不乏婚前给自己买房的女性朋友。
我问了问,不少人都会把房子跟“安全感”、“独立的底气”一类的词,联系在一起。但在我看来,买房可不比买包买衣服,做起决定来不能草率,许多问题需要提前规划好。
比如,买多大房子、周边生活便利性,每月还款压力是否在承受范围内等等。除了财务能力外,真有挺多其他细节要关心的。
1. 努力4年,北京买房
有句话说得好:有志者事竟成。买房这事,比起“被动挨打”,还是主动出击比较好。
一般来说,我的建议是,每个月拿出收入的30~40%左右来还贷,是比较健康的状况,否则生活压力就大了。我们的一位读者Bonny,在自己31岁生日前签了购房合同,而且是在北京!为此,她努力了近4年。
初来乍到时,她就曾幻想:要能在这里,有个安身立命之所,该有多好~但在北京,买房首付款都是百万起步,为了实现目标,她把自己的行动计划细化到每月。
只要工资到手,她就会做如下安排:
-50%存定期理财,平均收益在4%以上;
-20%定投基金+5%炒股试水;
-25%存余额宝,应付日常开销。
就这样,她每月记录开支、优化预算,努力存钱……看似枯燥的循环,却卓有成效。
4年后,Bonny交了首付款。虽然其中40%来自父母朋友,但因为她手上还有一些没到期的定期理财,加上十几万的公积金,没过多久欠款就还了大半。
如今,还欠父母16%,她会每月按时汇款。
2. 埋头攒钱的Bingbong
“埋头苦存“好些年,搬进自己的小窝,也挺励志的。 读者 @Bingbong 就是这么做的。他的问卷,非常简洁: 首付87万中,70万是自己攒的,10万是父母给的,7万同学亲戚借的,然后一年内已经把7万元还掉了。
问起他的攒钱秘诀也很简单:发了工资除房租、吃饭等基本花销,不旅游、不买奢侈品,全攒了。
3. 断舍离后减少消费频次
@潇 提供了自己克服消费诱惑的方法: 先是学着断舍离,再手动把花呗、信用卡额度降低,一步步减少消费频次。
另外,她还有个诀窍,是把花出去的钱想象成一张张纸币,比如买包买衣服前,想象直接给对方50张100元纸币。不出意外,马上就冷静了。
对于单身女性来说,除了前面提到的各种行动方案,还需要综合考虑小区的安全性等因素。听过这么一句话: 一件事,你若不想做,会找出千万个理由拒绝;但你若想做,会绞尽脑汁去想对策。
买房这件事,各有各的难处,但令人惊喜的事,几乎每一个人到最后,都能够得偿所愿。
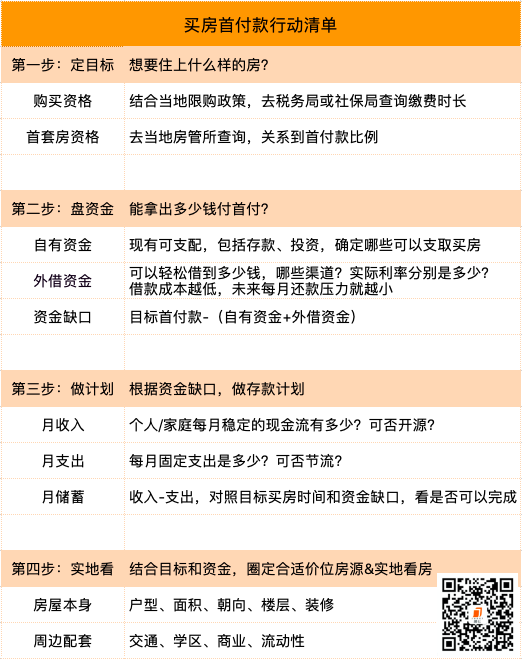
分享了这么多故事,最后再给大家梳理1个买房凑首付的「实用行动清单」。
除了买房,还有哪些”斥巨资"的人生规划,不妨和我一起聊聊。