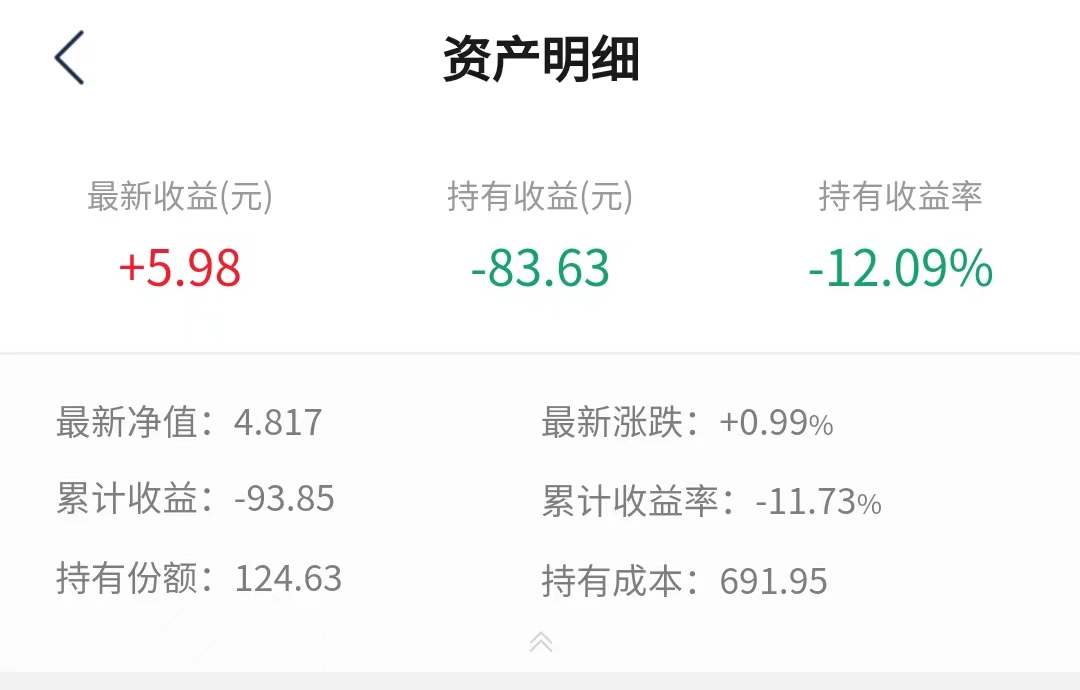
而且不只是我,小伙伴们也有同样的「收益率」疑惑,比如——
说起来,收益率可是咱们进行投资决策的一大参考,万万不能马虎。
*风险提示:文中提及的基金仅为示例,不涉及任何投资建议和利益相关。请根据自己的需求,做出独立的投资判断。这也是我们努力做好科普的价值^^
01 为啥基金赚钱你不赚
我发现一些基金虽然在赚钱,但年报显示,基民大多是亏的。
比如邱栋荣的中庚价值领航,在2022年取得了4.9%的正收益,但年报显示,仍然有接近1.3亿元的净亏损。
也就是说,
咱们的账户收益率和基金净值,并不同步。
首先,我们常说的基金收益率其实是基金净值增长率,反映的其实是基金经理的投资收益。
比如年初时基金净值是1,年底净值变成1.2,那么投资收益率就是20%,年底净值是0.9,就是亏了10%,非常一目了然。
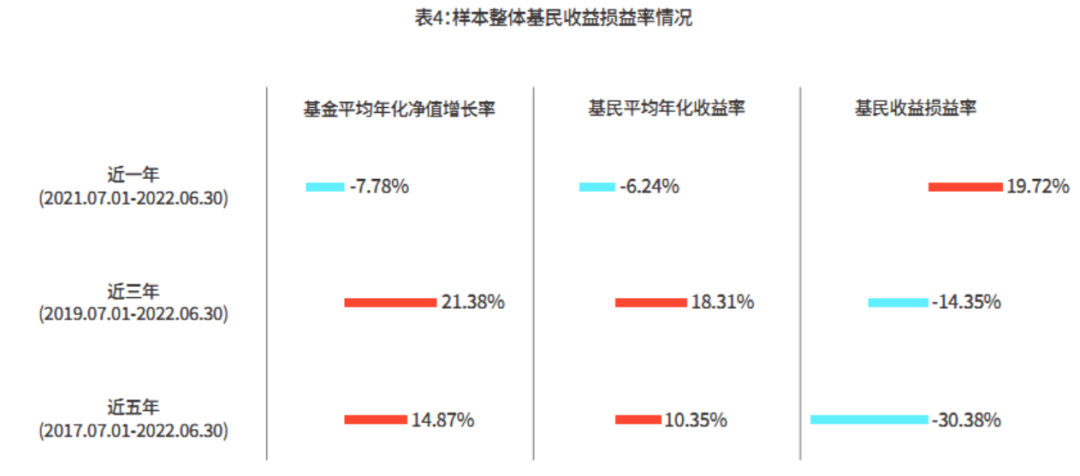
来看一组数据
(《2022年公募基金投资者盈利洞察报告》)
——
近3年和近5年,基金的平均年化净值增长率,要好过基民3-4个百分点。
这意味着从中长期看,基民的行为往往会带来负收益,继而导致实际收益出现损耗。
不可否认,大部分投资者都有「追涨杀跌」的弱点,很多朋友的买入时机可能已经快到了基金高点,显然,亏损自然是不小。
举个例子,你在净值为1时买入1000块,基金涨了10%,你赚了100元,其他条件不变的情况下,基金净值涨到了1.1。
如果你此时又投资了1000元,结果基金开始下跌,跌了10%,此时你亏损了110元,也就是亏了5.5%
(-110/2000*100%)
,而基金净值为0.99,仅亏损了0.1%。
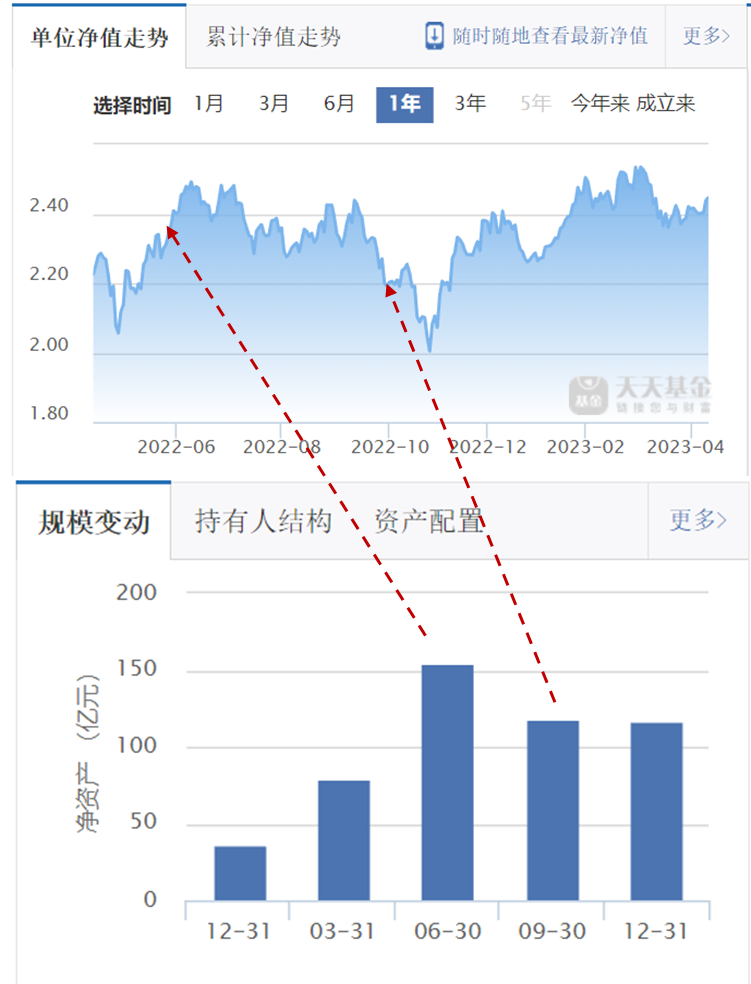
拿中庚领航来说,过去一年的净值高点,刚好是大家踊跃买单的时候,遇到下跌后,不少人又卖出了基金。
去年发布的基民盈利报告
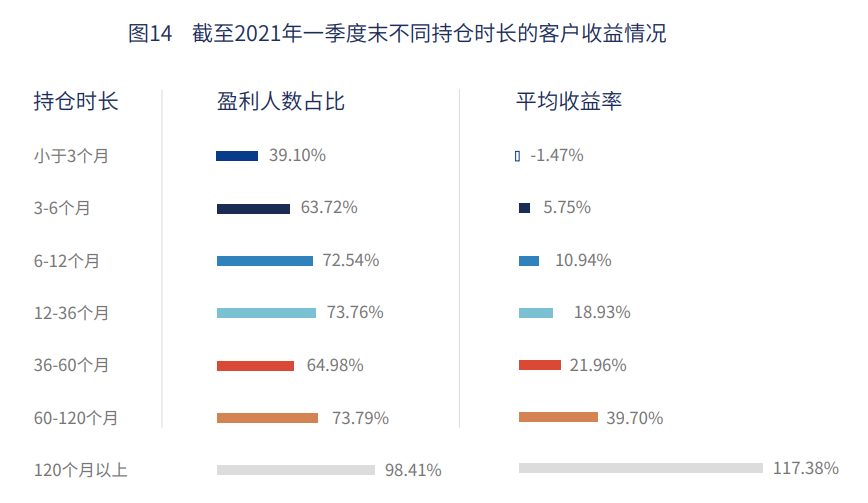
(《2021年公募权益类基金投资者盈利洞察报告》)
表明——
我们的盈利水平和持有时间高度相关:持有时间越长,盈利的可能性越大。
数据显示,接近一半
(45.96%)
的朋友持仓时间不到3个月;
02 基金收益率怎么算
那么,既然基金收益率的参考意义不大,咱们还能从哪看到自己的收益呢?
是指我们在持有股票或基金期间获得的盈利和成本的比值。
这个收益我们只能在持有期间看到,赎回后就会变成零。
累计收益=(期末资产-期初资产)+(卖出金额-买入金额)+现金分红
看起来有点复杂,不过我们也不用自己算,平台都会帮我们算好。
累计收益率就是20%
((12-10)/10=20%)
。
但是,如果我们在12月30日又往账户投了100万,第二天取出了50万(无现金分红)。
我们的收益率却是3.33%
((62-10+50-100)/60=3.33%)
。
计算结果不同的点在于两者投入的本金不同,第二种情况的本金是60万
(10+100-50)
,但实际上这部分资金没有产生收益,不应算在里面。
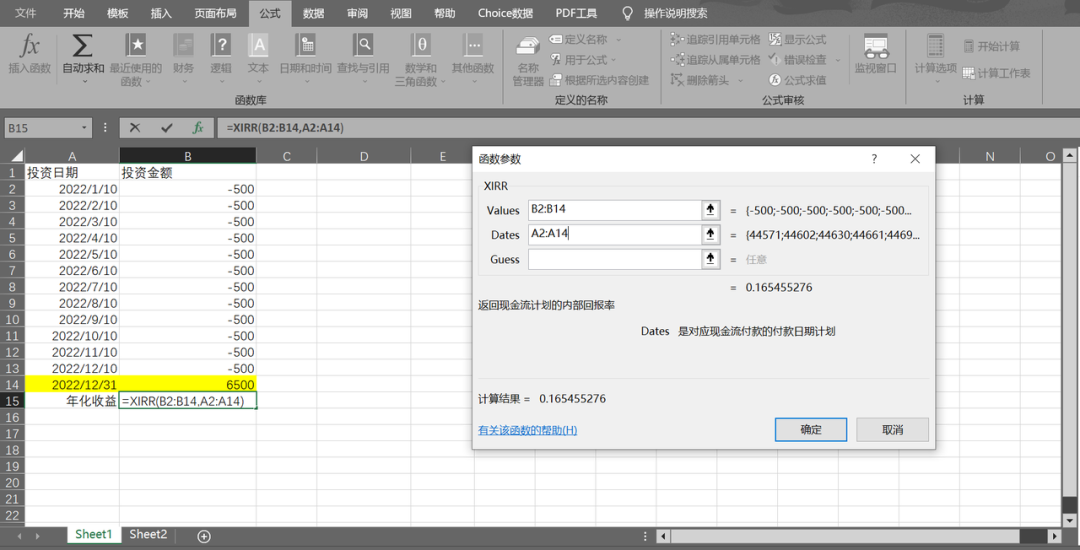
很简单,用EXCEL表里的
XIRR函数
就可以搞定。
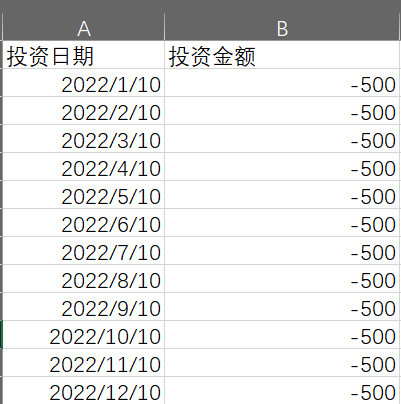
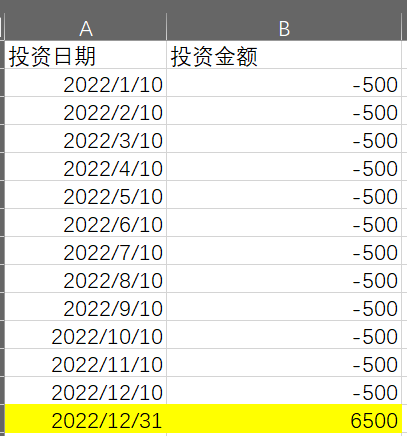
还是小K定投一只指数基金,每月10日定期转入500元,年末,这只基金的持仓变成了6500元。
然后假设我们在年末
(12月31日)
赎回。在表格最后输入赎回日期和金额。
接着,在最后插入公式,Values一栏选中投资金额这一列的所有数据,Dates一栏选中所有日期.
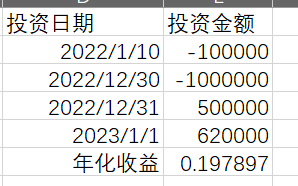
这个方法不仅能算定投的收益,其他不规律的投资也可以算,即使每次投资金额不同,或有多次申赎都行。
咱们可以用前面
资金大额进出
的例子来说明一下——
假设小K年初买了10万元基金,年底变成了12万,12月30日又往账户投了100万,第二天取出了50万,1月1日全部赎回。
好啦,关于投资收益率的计算就聊到这里了,记得手把手跟着算一遍哦。