摄影/棉花妈妈
临近年底,身边的不少朋友都收到了这类通知——
各大银行热情地发短信、打电话提示「您的信用卡临时额度提升了」。
嗯,这是要「送钱」给我花的意思吗?
问了问银行工作的同学波妞,她跟我耐心解释了一通:
「这种临时提额,主要是为了防止购物时出现刷爆信用卡的情况。可不是免费送你的钱,还款的时候,银行一般会要求全额还清,不一定能办理分期。也就是说,你使用了5万的临时额度,那么,在还账单的时候还是要做好一次性将这5万全还上的准备才行哦~」
看我半天没有反应,波妞笑了笑,又翻译了一下:
「简单来说,涉及到信用卡还是要留些心眼,和银行一一问清楚各类事项。要是不注意,可是容易冲动消费的。」
呵,说好的「薅羊毛利器」,原来我才是那只羊呀。
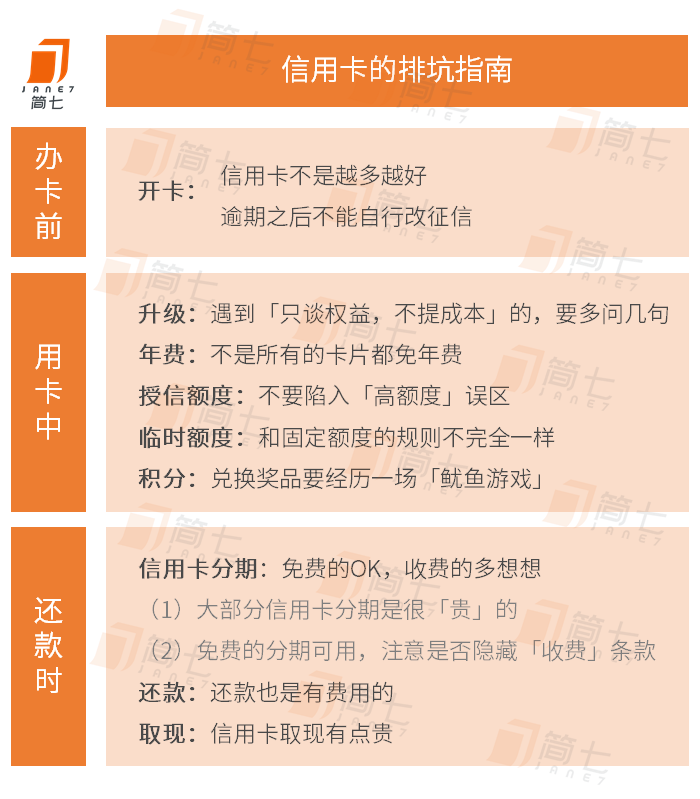
我们收集了一些常见的问题,又问了问银行工作的业内人士,为你梳理了「办卡」、「用卡」、「还款」三个环节的9个问题,看看自己有没有成功避开「消费陷阱」吧~
有次我突发奇想,在征信报告中看了下:居然有9张卡的申请记录,其中7张没激活。
多申请一张信用卡,对于个人来说,就是多了一笔潜在的负债。
银行在审核时,会通过征信报告等多个维度对你的还款能力展开调查,信用卡数量就是其中一项。
如果卡片数量过多,就会被打上「缺钱」的标签,很大概率会被银行拒之门外。
一方面,如果信用卡欠款金额较高的话,同样不利于其他贷款的审批。
不用的、未激活的卡片,及时打电话给信用卡中心,按步骤进行注销、剪卡的操作比较好。
注意:各家银行注销步骤不完全一样,具体以发卡行的流程为准哦~
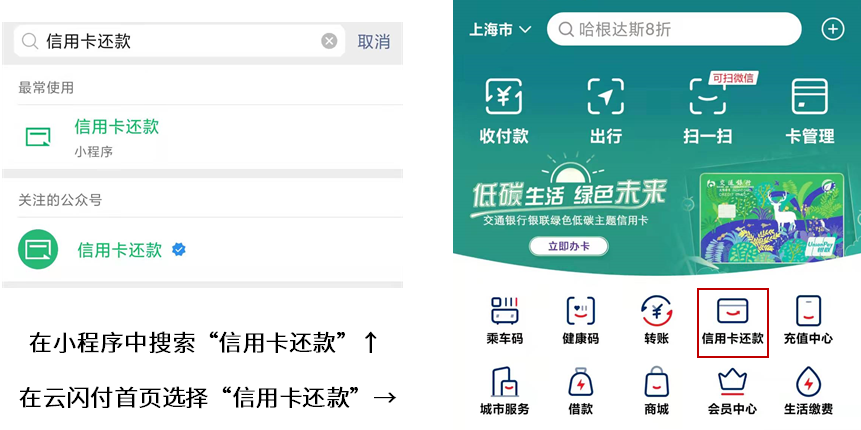
关于卡片管理👉:建议大家可以使用APP记录、管理自己常用的信用卡,提示还款日期。
比如,微信有「信用卡还款」的小程序
(有跨行手续费)
;云闪付的「信用卡还款」功能
(暂无手续费)
。
那么,万一错过还款时间了,已经在征信上有「逾期」记录怎么办?
这里需要着重提醒的是——我国的征信系统中是不存在「征信修复」说法的。
如果出现了征信异议,也就是认为自己的信用报告中的信息存在错误时,可以向银行进行申请异议处理。
所以,再听到「征信修复」的宣传,都是骗局,就别盲目听信了。
大家在使用信用卡的时候呢,科学玩转没有错,但千万要注意,可别影响征信,不然可不划算了。
关于升级
:遇到「只谈权益,不提成本」的,要多问几句
一位同事最近收到电话说,可以免费把她的信用卡升级到白金卡,能获得很多权益。
不过对于需要付出的成本闭口不谈,这引起了同事的注意:天下哪有免费的午餐呢?
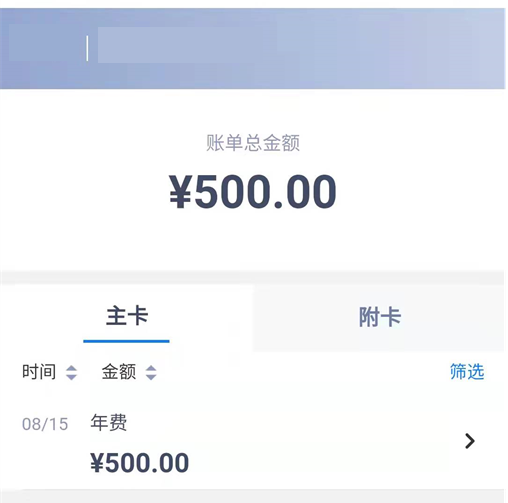
好在这位同事避雷经验丰富,一直与客服周旋,总算知道升级白金卡是不免年费的,并且年费还需要支付500元。
不然等收到年费账单的时候才知道踩坑,500大洋已经付之东流了。
往往这样的电话,是想让你多开卡,完成他们的KPI。
正是针对这种情况,上周银保监会出台了信用卡管理的新规定。
其中提到,银行不能再将「开卡数量」、「客户数量」作为单一的考核目标,禁止了默认勾选同意、强制捆绑销售等营销行为。
今后再听到「只谈权益,不提成本」的电话时,基本上都可以断定是营销话术。
可以仔细询问一下升级的条件、要付出的成本,必要的时候使用电话录音,防范之后的扯皮。
在开卡的时候,销售人员通常会说「信用卡第一年是免年费的」,有的朋友就会惯性地以为信用卡之后也是免费的。
往往在第二年收到账单的时候,才知道原来自己的卡片要缴纳年费。
第二步,在还款时多核对一下账单,以免出现意外的支出。
如果扣除了年费, 也可以打电话问问能否有减免的机会。
授信额度,简单来说,是你能从银行借多少钱,背多少负债——并不代表你有多少钱。
不少朋友认为授信额度越高越好,容易在账面数字的诱导下作出冲动消费的行为,而这通常意味着负债又增加了。
在信用卡新规中提到,每个人在银行都会有一个总的授信额度,各个银行都会参考这个总授信额发卡。
比如你开了A银行和B银行,获得了10万的授信额度,你的的总额度也是10万,达到了上限,那么之后再去C银行也无法再申请新卡了。
但是这里想提醒你的是,现在想薅积分的羊毛,可能没那么容易了。
一般来说,房产类、教育、卫生、加油、汽车类消费是无法累积积分的。
有些银行积分是按单笔消费、向下取整计算的,比如20元累积1积分,消费19元就没有积分。
最近,身边的一位朋友为了兑换积分,就跟随指引,下载了新的app。重新注册填信息,折腾老半天才兑换了价值20块的礼品。
种种套路之下,信用卡积分像是「镜中花,水中月」,看得见,摸不着。
总而言之,从免年费、白金卡的套路、到高额授信、限定提额和积分的诱惑——这些看似美好的方式,都是银行试图把钱从你口袋拿走所使用的技巧。
信用卡分期业务是银行最爱推广的业务之一,它提供了一种便利:当我们无法一次性付款的时候,可以拆成多笔还款。
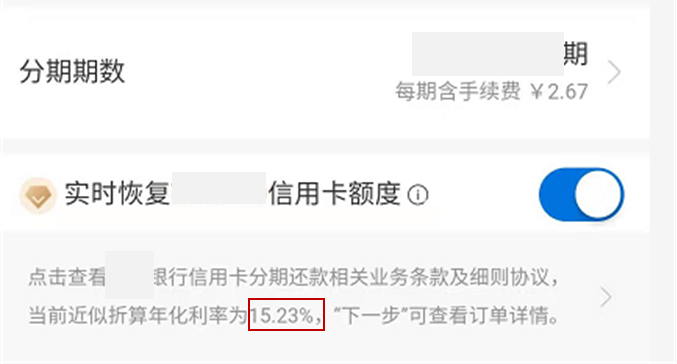
不过,如果没有注明「免费」的话,银行会收取对应的利息或是手续费是很高的,这个成本一般在年化10%以上。
话说,我们辛辛苦苦理财,长期来看,指数的年化收益也就是10%左右,而消费贷款的成本都高于这个数字。
所以,如果没什么必要的话,不建议大家使用收费的分期产品,避免成为银行的「打工人」。
为了提高销量,刺激消费,一些公司也将「免费分期」作为一项消费福利广而告之,吸引消费者。
我们可以在公司的官网上找到具体的合作银行、如果确实说了分期免费,那么也是可以考虑购买的,不过别忘了要按时还款~
另外,也要注意「把利息藏起来」的情形,用另一种方式收费,比如,不收利息,转而收手续费了,就要格外留心一点。
值得注意的是,上周的信用卡新规中明确提到,以后,不管是「利息、复利、费用、违约金」,都要用明显的方式向客户展示年化利率水平。
这种方式有助于提高我们的知情权,一些银行已经开始落实这项政策,在分期之前能看到实际支出的成本了。
不过,有的银行还未更改收费的显示,我们在消费时还是多留一个心眼比较好。
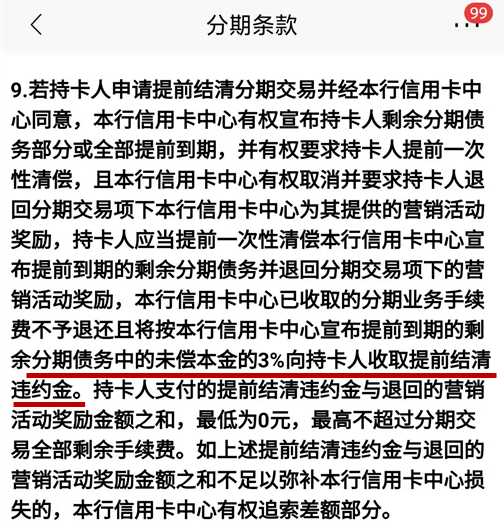
在申请贷款前,还是要多和银行沟通了解业务规则。否则提前还款了,有时还要支付违约金。
比如使用银行卡透支消费1万元,按时还了九千多,按照大部分银行「全额罚息」的规定——
*计算过程:10000*万5(每日滞纳金)*30天(天数)=150元,实际罚息金额以各行计算方式为准。
所以大家在还清欠款后,最好致电银行询问,是否已还清账单,以免出现不必要的麻烦。
我有个朋友的母亲,就被银行忽悠说「信用卡能跟储蓄卡一样取现,功能还更多」,从而办了信用卡。
的确,大部分的信用卡具备直接取现的功能,取现额度通常为授信额度的50%,具体可咨询开户行客服。
首先,需要支出手续费,一般是每笔金额的1%-2%;
其次,就是利息了,通常是0.05%/天,年化利率在18%左右。
总得来说,在涉及到支出的费用时,大家还是要多留意成本的问题,有免费的就用免费的,比如明码标价「24期免息」的产品,当然,使用前也要确认是自己能力范围内的。
没免费的就要注意了,年化后的成本其实是很高的,可以和自己的理财收益比一比。
不知不觉写了几千字,希望能给正在为信用卡发愁的你有所帮助。
这里也想请大家在消费之前想一想:
不要看省了多少,看花了多少。
比如,看到原价100的电影票现在只要20块,就觉得省了80块,实际上,花费的20元和2个小时都可以省下做更有意义的事。
在没有管理余力的情况下,建议大家常用1-2张权益较多的卡片即可。
集中消费也有利于积累交易数据、获得积分和更好的权益。
喜欢这样的内容的话,欢迎点个
「在看」
鼓励一下。