

晚上好呀,我是简七编辑部的卫星~
说到理财,大家往往关心怎么赚钱。但如果你的终极目标是财富增长,学会「守护财富」同样重要。
最近,我去深圳个人破产信息公开平台上逛了逛,还挺惊讶的——
自打2021年,深圳试点个人破产制度以来,有152人的破产申请被受理。
进入7月后,受理速度明显加快了:半个月就新增12条记录。
原先,我以为破产者都是高风险的投机客们,看完案件后才发觉,普通人离破产也并不遥远。
今天就来说说申请者们是如何一步步走到破产的,咱们又能做些什么,防止财富缩水。

01一个「新事物」:个人破产
我第一次听说「个人破产」,是在港剧《大时代》里——
华尔街精英陈滔滔,为了向丁蟹家族报仇,通过各种渠道借钱狙击对手。
但股市突然崩盘,股价暴跌,让他的资不抵债,直接破产。他欠债主的钱该怎么还呢?
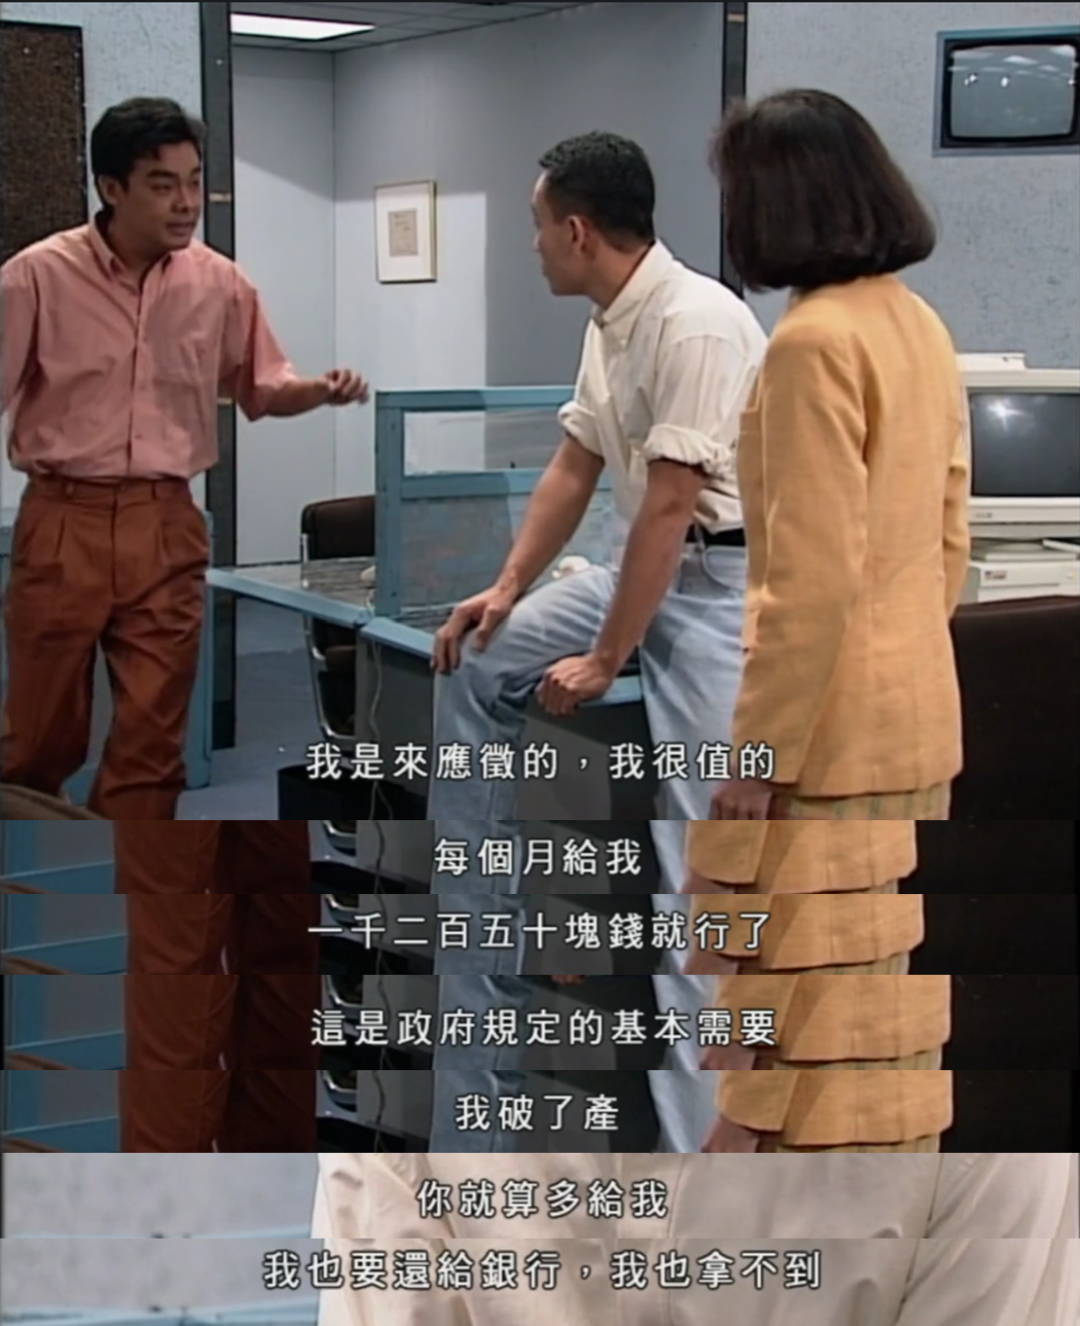
图源:《大时代》
结果是他被宣告破产,每月除了能留下一千块生活费,其他收入都要还给银行。
我对这段剧情的印象很深,觉得银行还怪好心的,留着他慢慢还债,比暴力催收引发悲剧的手段高明许多。
从这部90年代的热播剧,可以看到个人破产制度在海外发展得相当成熟。
21年,咱们也开始破冰,在深圳试点个人破产(深圳居住、连续缴满3年深圳社保才能申请)——
它可以让还不起债务的个人,向法院申请破产,法院和债权人视情况免去一定债务。
具体有三种模式——
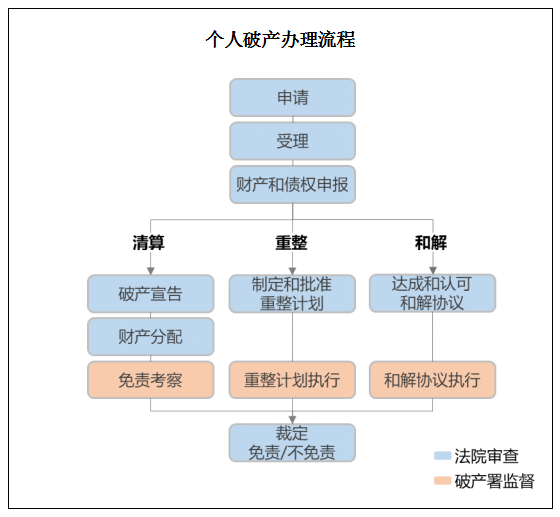
图源:深圳司法局
清算:盘点现有资产,债主瓜分,欠债者就能「无债一身轻」。
重整:双方各让一步,债主减少些利息。
和解:大家商量出一个解决方案,债主同意就行。
拿陈滔滔举例,他大概率属于破产重整,毕竟他拥有不错的赚钱能力,起码还完本金,债主才能满意。
估计你会问,会不会有人恶意逃债呢?
难度还是挺大的——
首先,咱们准入门槛高。
条例提到,因为「生产经营」(做生意、创业)、或是「生活消费」(贷款过多)两类原因导致的破产,可以申请。
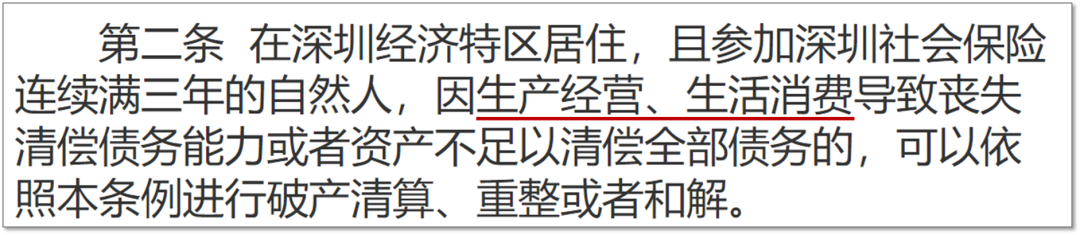
深圳《个人破产条例》
像陈滔滔这样借钱炒股的投机客,就没希望了。
其次,过程有监督。
一旦法院受理,申请人的信息就会公开,接受社会的监督。
同时,大数据系统也没闲着,想要隐匿、转移财产,难度极高,恶意者还会被追究法律责任。
再来,用钱限制多。
除了生活必需资金之外,破产者的其他资产都要拿来还债,还债时长大约3-5年,同时受到消费限制、定期要资产申报。
两年间,尽管有1600人申请破产,深圳中院实际受理的数量还不到10%。
想要破产,没那么容易。

02 走向破产之路
那么,这100+起案例背后的人们,是怎么一步步走向破产的呢?
我从中选取了几个有代表性的故事,一起看看:
1. 因创业破产:进度不及预期
2018年,梁先生瞄准蓝牙耳机市场创业。结果历经多次研发,投入巨大;又碰巧赶上疫情,产品销售不畅,导致资金耗尽,让他背上75万债务。
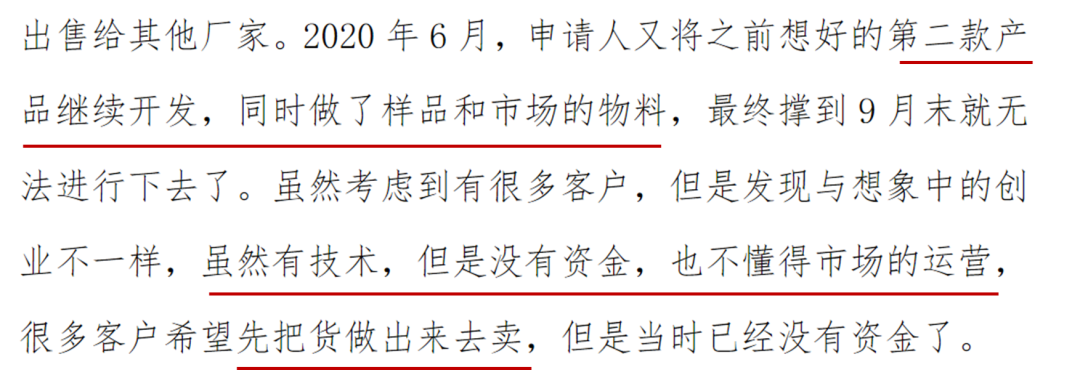
现状:法院引导重整,3年内还完67万债权本金,利息可免除。值得一提的是,梁先生努力工作,一年加薪两次,已经提前15个月还清债务,成功上岸。
2. 因工作破产:连带清偿责任
张先生,年轻时下海经商,遇上公司经营不善,他作为连带责任人,背上183万的债务,卖房也不够还。退休后,76岁的他扣除2200元基本生活费外,剩余退休金全被划走,晚年生活艰难。
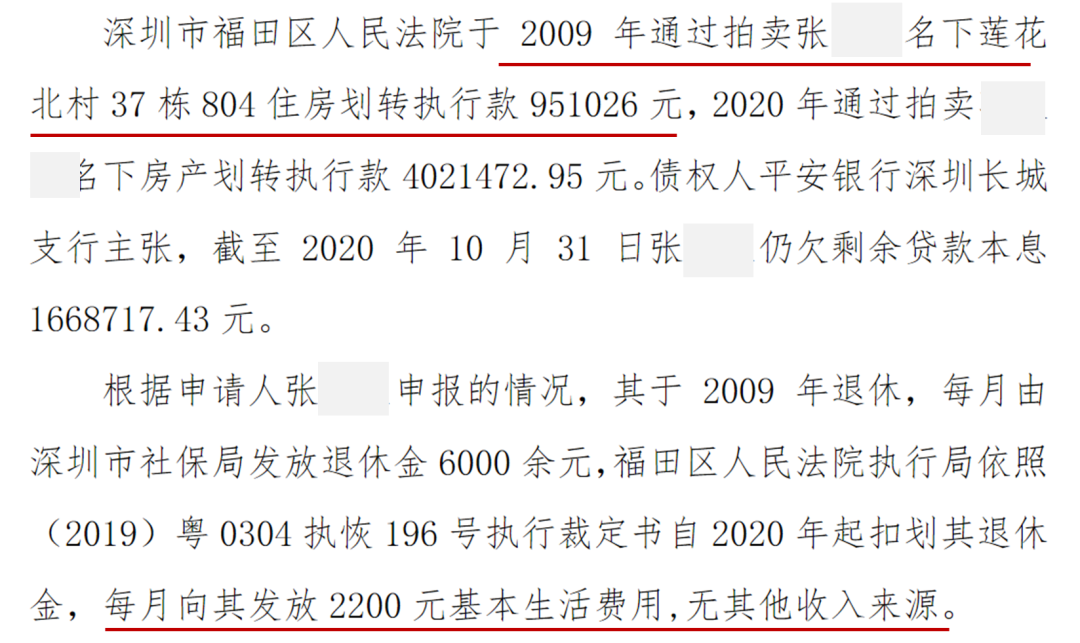
现状:法院引导和解,履行5.2万元的支付义务后,张先生剩余债务将免除。
3. 因生活破产:替他人还债
王女士的老公借款90万后,因病逝世,债务都压在王女士的身上。这些年,她将家里的存款、房子、车子都用来还债,自己积极工作,无奈本息滚到130万,利息(80万)比本金(50万)还多。
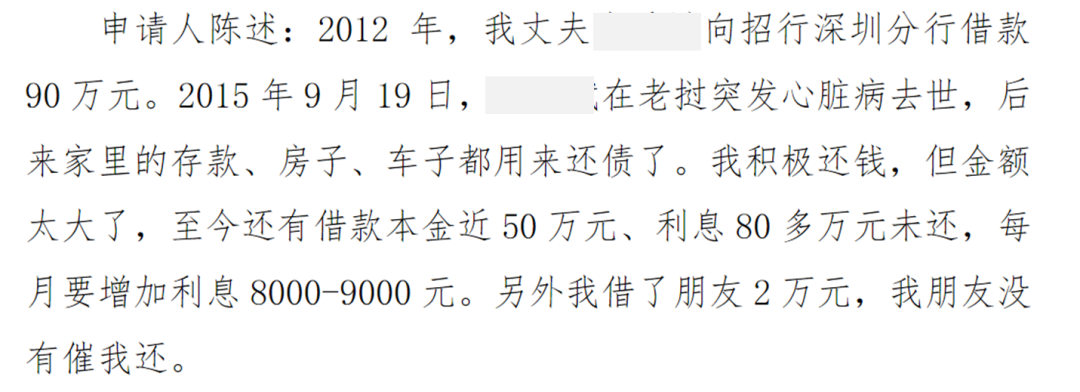
现状:破产程序中,王女士和债权人同意和解方式处理债权。
4. 因投资破产:屡投屡败
闫女士是电视台节目的主持人,为了多赚点,她先后投资电商平台50万(后公司破产)、游戏平台50万(后经营困难),过程中还遭遇项目方、朋友的欺骗,又损失116万,累计欠款248万。
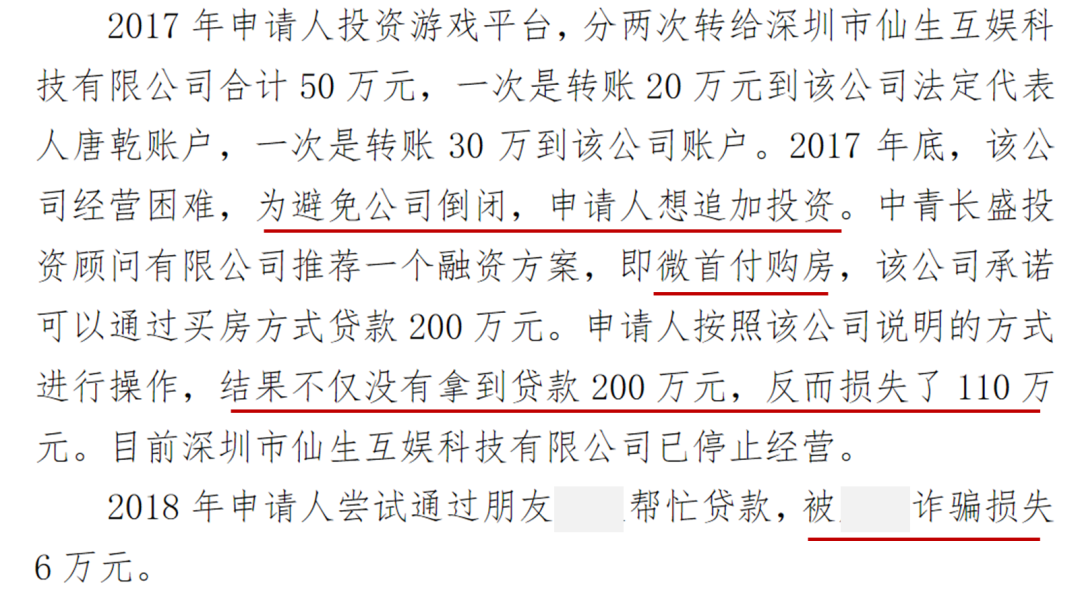
现状:法院引导重整,先还金融机构欠款,再还朋友、亲属债权。
5. 因消费破产:以贷养贷
廖女士和余先生结婚后,想提升收入,于是用信用卡报名学习西班牙语,接连遇上父母生病、小孩出生,便通过借贷过日子。眼看网约车生意不错,两口子又借钱买车开滴滴,但收入不足以还债。目前累计债务达到139万。
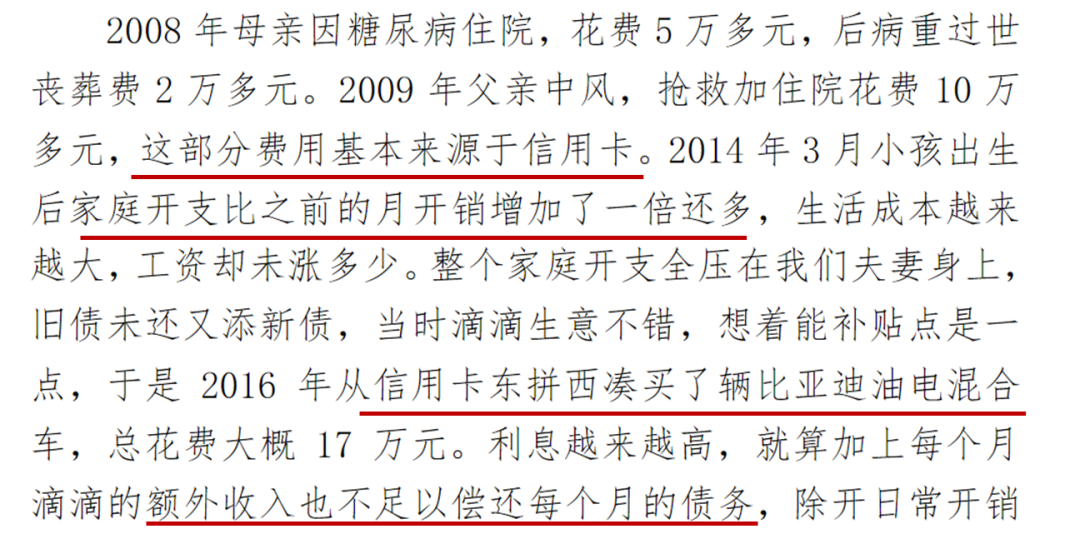
现状:法院引导重整,确认92万债权总额,5年内还清本金,利息可免除。
看了这么多案例,还是挺唏嘘的,生活、工作、创业,破产的坑几乎无处不在。
我们普通人可以怎么做,降低风险呢?

03 如何远离破产?
这里给你总结了一些「远离破产」的贴士——
1. 不懂不投
深圳破产法庭庭长曹启选,经手上千起个案后总结:
破产原因中,创业失败(57.5%)和投机赌博(17.1%)合计占比七成以上。
*另外两大原因分别是:生活负债破产(21.4%),以及为他人借款、或担保破产(4%)
投资最重要的,是匹配自身承受能力,搞清楚投的到底是什么。
看到别人赚钱,就跟风参与,尤其危险。借钱投机、疯狂加杠杆更是不可取。
另外,创业和打工完全是两件事。除了需要技术能打,管理与销售也是必不可少的技能。
有创业导致破产的大厂员工,在自述中反省——
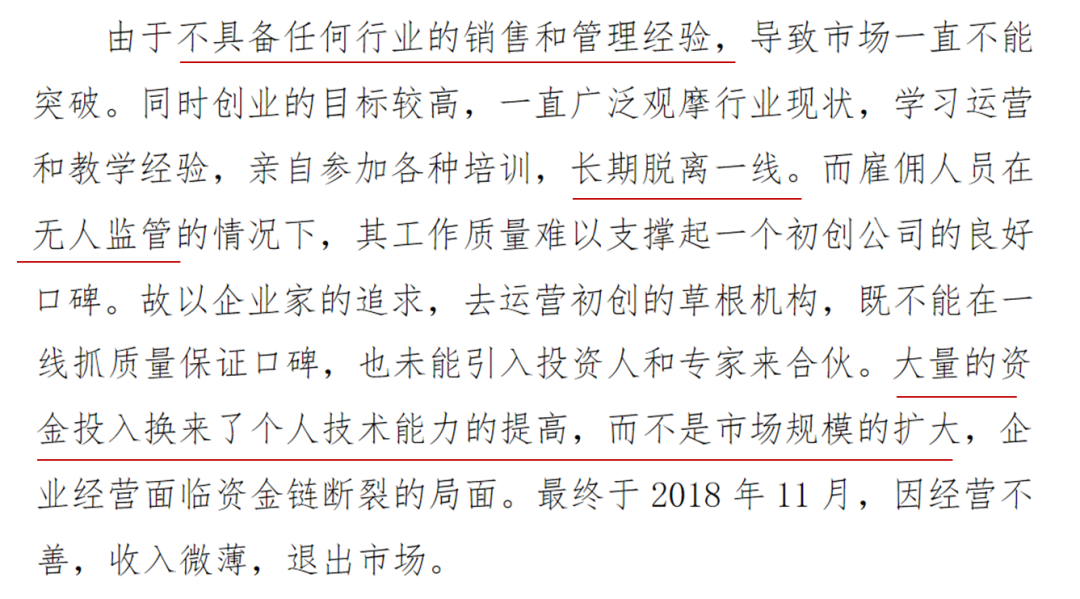
投身创业之前,不妨先用小资金尝试,培养对市场需求的敏感度。发现风向不对,及时止损。
2. 轻易别借贷
申请破产的案件中,78%涉及信用卡借款,这是债务人最想免除的债务。
不用抵押、来钱快,网贷、消费贷对有资金需求的人来说,诱惑力极强。
也正因为钱太容易借到了,没有规划的公司、或是控制不住欲望的个人很容易泥足深陷。债务就像雪球那样,越滚越大。
拿个人破产者平均8000块的月薪来说,借款利率达到15%,债务金额超过64万,利息就会高过8000。每个月不吃不喝也还不上。
所以,做好财务计划,不要过度消费,透支未来。
3. 备好保障
即使对未来保持乐观,咱们也该做好两手准备,降低风险造成的返贫概率,护住家庭财富的「基本盘」。
不少申请者的家庭都是因为疾病或者意外,导致支出扩大。
给自己和家人备上健康险,给家里的经济支柱配置寿险,可以降低「黑天鹅」带来的冲击。
了解更多👉:第一次买保险就买对 | 干货收藏
4. 签字借钱要谨慎
工作和生活中,签字前都得看清合同内容,更别替任何人做担保。
你会承担法律责任,有潜在的财务隐患。
另一个财务「黑洞」是借钱给别人,如果确定要借,双方最好有留痕文件,现在电子合同(腾讯电子签小程序)就挺方便的。

看过的自述书中,最打动我的是这段话——
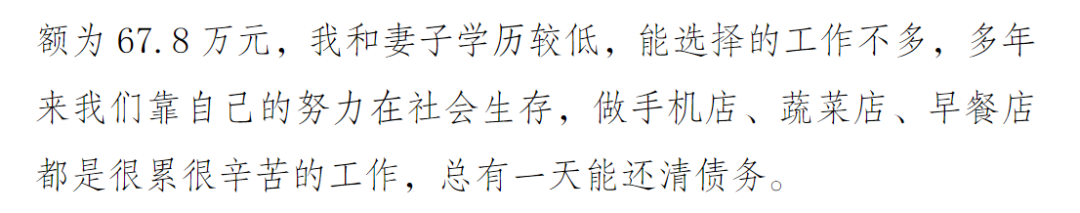
普通人为了生存,颇为不易,时代的车轮碾压而过,脆弱的个体很难与之抗衡。
个人破产制度的初衷,是帮助那些诚实而不幸的人,从债务的泥淖里走出来,获得从头再来的机会和信心。
也希望接下来有更多的城市试点个人破产制度,宽容失败,给普通人一个「重启人生」的机会。
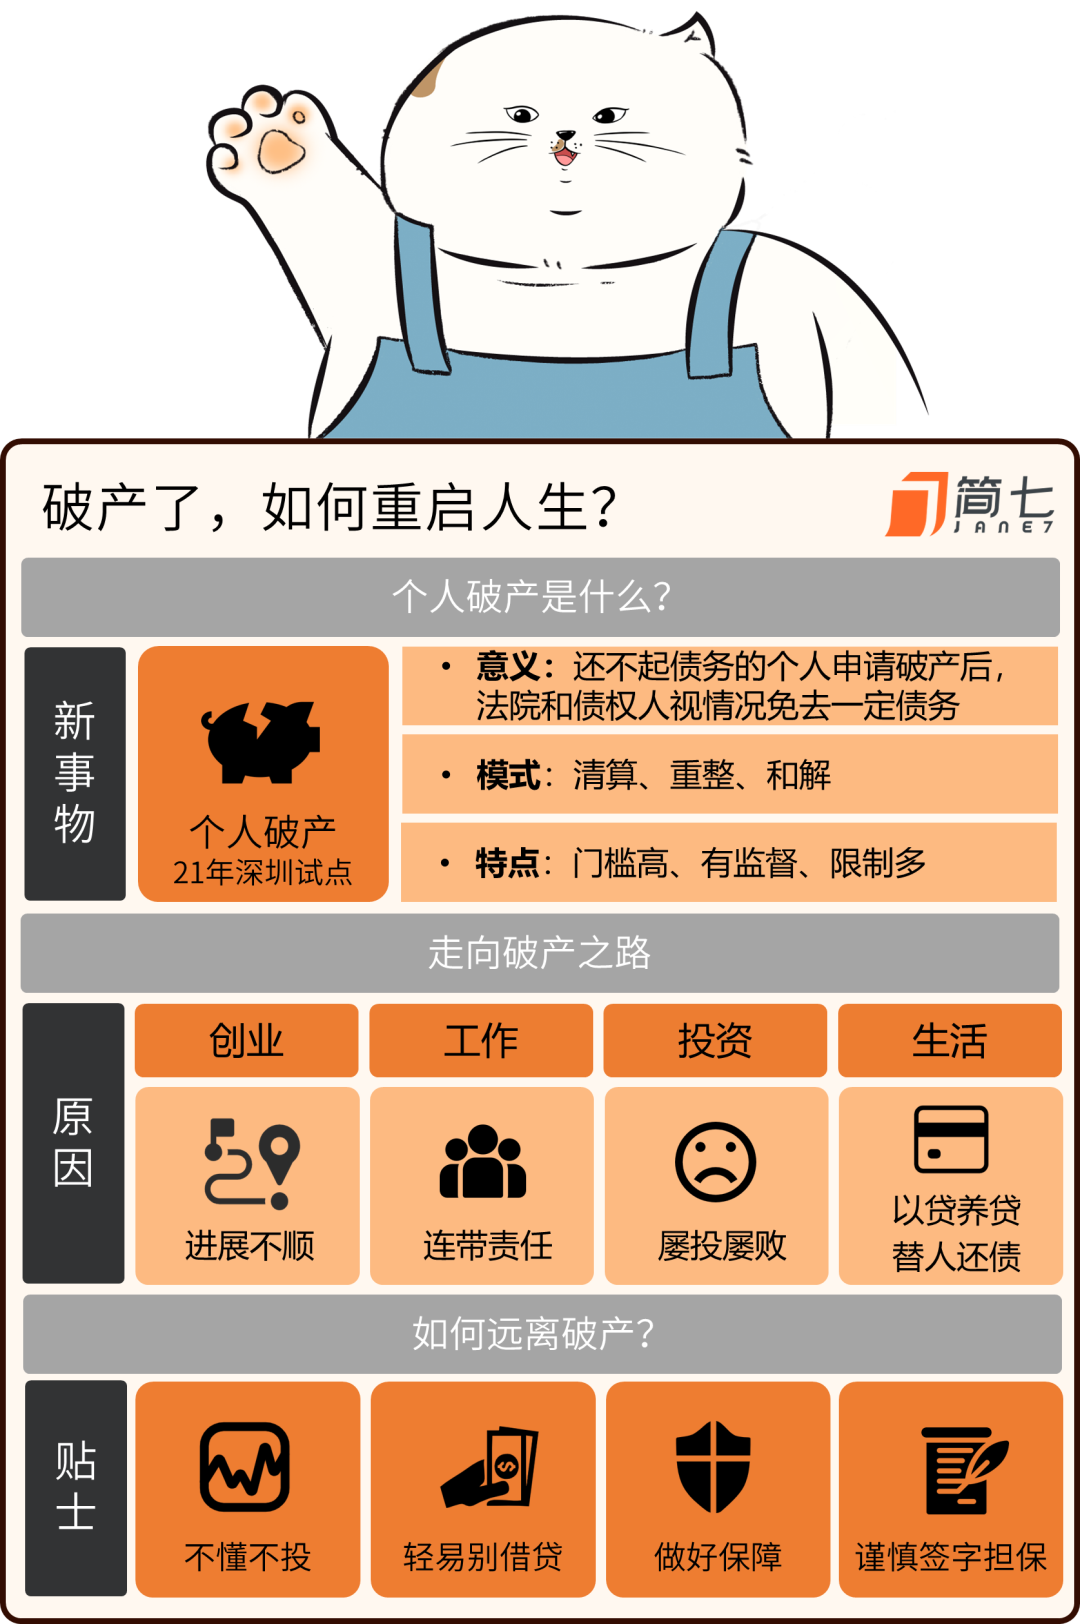
最后附上一张总结图——
晚安🌹
相关阅读(复制链接到电脑/手机浏览器阅读):
《个人破产条例》全文:
http://sf.sz.gov.cn/szsgrpcxxgkpt/xgzy/content/post_8671961.html
《个人破产条例》常见问题:
http://sf.sz.gov.cn/szsgrpcxxgkpt/xgzy/content/post_8671992.html
深圳个人破产案件信息网:
https://birp.szcourt.gov.cn