大家好,我是简保君。
还有半个月的时间,现在锁定长期收益的增额寿、年金都会从互联网上下架,所以近期大家的关注度特别高。
今天想借这个机会,聊一下我自己储蓄险的规划思路,看看能不能对你有所启示。
01
我买了哪些储蓄险
先说一下,为什么会对储蓄险感兴趣?
对我而言,最大的原因是娃出生了。
刚结婚那会,两个人工作都挺忙的,从恋爱到结婚,并没有感到有很明显的变化。
但娃出生后,抱着那么一个小小的人,突然就感到肩上的责任很重,想要一直保护着他。
那是第一次想到保险。
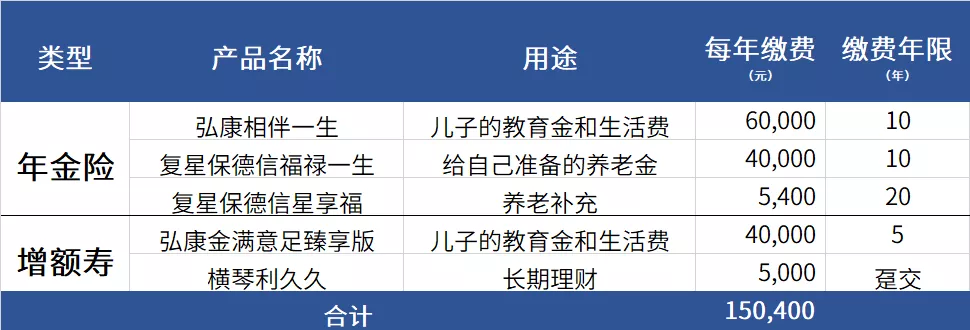
2019年底,4.025%的年金险面临集体停售,我纠结比较了好多产品后,买了三份。
第一份,买给儿子
弘康相伴一生:60,000元 x 10年
买这份的目的是给孩子存教育金和生活费的,所以领钱计划是10年后开始,也就是刚交完钱就可以开始领了。
那时候娃差不多是高中,可以自己来支配这笔钱,每个月差不多2500元,一年30000元,可以一直领到终身。
第二份,买给我自己
复星保德信福禄一生:40,000元 x 10年
这份是为自己养老准备的,从60岁退休开始领取。
当初选它还有别的考量,毕竟要到20多年以后才可以领钱,我不担心它的安全性,因为有国家给我保底。
但是我想到,万一我要急用钱呢,能不能兼顾一下?
福禄一生有个优点,就是在保费刚交完,它的现金价值就超过了保费,意味着就算马上退保取出,也不会亏本。
而且,不管我什么时候身故,福禄一生都会有一笔不少于所交保费40万的身故金留给我的家人,这和我的预期也是一致的。
第三份,先上车后加保
复星保德信星享福:450元 x 240月
每年3万的补充养老金依然不太够,所以又买了第三份年金。
星享福是我当时研究下来,同样的保费,领取额最高的年金险之一,而且可以加保。
因为它全部领取的钱都用于养老,被保人身故后不留一分钱给家里人。后期就有点跟保险公司比谁活得久了。
当然,我买这个不是说450元就够了,而更重要的是它的加保功能。等将来资金宽裕了,还能加保继续享受4.205%的收益。
当初很多同事听了我的建议都买了这个计划,2年过去了,回头再看真是很香,而且我知道已经有人加保了。
不过有一点遗憾的是,刚才提到的几个产品现在都停售了。接下来说说今年买的两份增额寿,但也很快要下架了,要抓紧时间了解。
第一份增额寿,又是给娃准备的。
弘康金满意足臻享版:40,000元 x 5年
没办法,有了娃以后,就想给娃力所能及范围内最好的。
因为增额寿比较灵活,这份纯粹就当给他存钱了,希望尽量别用到,可以多赚一点收益。
第二份,是我自己的。
横琴利久久:5,000元 x 趸交
它的中长期收益算是拔尖的,20年2倍,40年4倍,60年8倍…停售后也可以加保,买它是给自己留一个加保的余地。
年金和增额寿加一起,我自己在储蓄险的投入差不多一年15万元,暂时够了,还要留钱投资基金,博取一下较高的收益。
而且有了年金和增额寿保底,在投资时也心里有底,暂时的浮亏也拿得住。
还有一个想跟你们分享的是,我目前仍在考虑养老社区。
我10月的时候去义乌实地参观了光大的养老社区,觉得挺好的,不过我和老婆的爸妈好像都不太能接受这种养老模式,暂时还在沟通中。
如果要买的话,可能优先会选择光明慧选35,000元 x 20年或者50,000元 x 20年的计划。
如果你预算够,也可以选择复星保德信的星堡和泰康的养老社区,硬件水平更好,保费门槛也高一些。
我用储蓄险打造的养老规划思路,大概就是这样了。
02
如果你也对储蓄险感兴趣
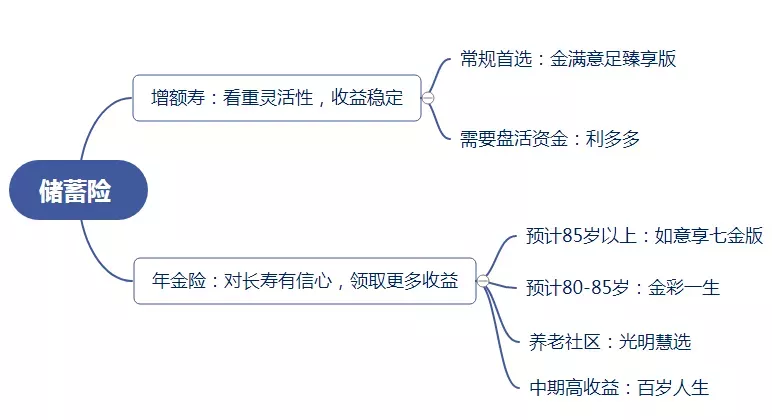
増额寿也好,年金险也好,是要根据个人的需求来定的,比如养老、教育金等,不是看见一个好产品都要往兜里揣。
先给你一个整体的概念,可以根据需求看看自己适合什么产品。
接下来,我具体说说。
1、金满意足臻享版
这是我买的储蓄险中唯一还在售的了。
我自己非常喜欢它,全家加一起,总保费买了170万。
一般私下我都叫它「真香版」,因为真的香!
在下架了好几款竞品后,现在大家也不需要纠结了,常规需求的首选就是它了。
无论是给孩子买还是大人买,无论是教育金、养老金,长期储蓄都可以用金满意足来实现。
大家都非常关心收益,金满意足也没有让人失望,中长期收益都数一数二,非常接近复利3.5%的收益天花板。
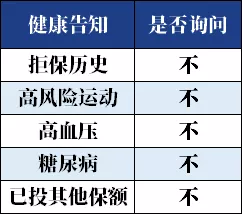
除了高收益,它的投保规则极其宽松:支持隔代投保,健康告知仅有一条。
2、利多多
金满意足的确很优秀,各方面几乎没有明显短板。
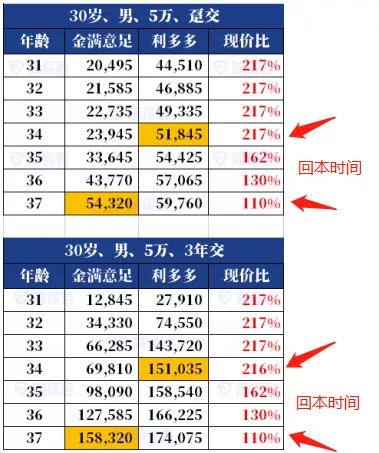
不过,利多多趸交、3年交计划中,前期现金价值高,回本的速度特别快。因为这个特点,我觉得有部分人更加适合利多多。
什么人呢?
一般以做生意的企业主或者资深投资者居多,而且多是大金额保单。
他们的特点是往往手头资金比较充足,选择趸交或者三年交,可以短时间内把保费交完。本金投入快,那么长期可以积累更多收益。
此时利多多的现金价值差不多是金满意足的两倍左右。
再用保单贷款的低利率把钱重新盘活,投入到其它事业中。
一份钱赚两份收益。
3年的回本时间差,对长期规划的人来说影响不大,但对企业主或投资者来说,这个时间差可以带来更多的收益。
3、如意享七金版&金彩一生
说完增额寿,来看年金险。
年金险的特点是领钱计划固定,活得久领得多,复利收益能超过增额寿的天花板——3.5%。
对活到85岁以上有信心的,可以选如意享七金版。
上海的平均寿命已经有84岁了,我觉得生活医疗水平的提高,85岁离我们好像并不是很遥远,应该有这个信心。
产品特点:25年保证领取,每年领取的年金,按照7%的复利增长,收益最高可以超过复利4.5%。
如果60岁的时候,一年领10000元;第二年就领10700元
70岁的时候一年领19672元(10000 x 1.07^10)
80岁就是38698元(10000 x 1.07^20)
以此类推.......
这个设计,跟年金险的初衷很匹配。
一方面,很多人担心通货膨胀的问题,这个领钱增长速度,可以弥补购买力的下降;
另一方面,年纪越大,身体的毛病也越多,会有更多地方需要花钱。
这样的设计下,它后期的收益自然相当可观。
金彩一生跟七金版有点像,但适合对寿险预期稍微低一些的人。
1)它的领取金额也会递增,但只前面7年每年增长5%,之后都按照135%领取;
2)保证领取20年,活到60岁至少可以把到80岁的钱给领完;
3)有满期存活金,可以一次性领取一大笔钱(男10.68倍/女13.01倍),活到80岁,相当于把活到91/94岁的钱给领完。
觉得自己80岁没问题,但85+岁有点呛的人,金彩一生预计能拿到的钱更多。
4、光明慧选年金
光明慧选的差异点在于:1、可以加保;2、对接光大的养老社区。
加保不多说了,字面意思大家都明白的。
如果现在资金预算不足,那么后期还可以加,只要产品还在售。
养老社区是它的主要卖点,因为养老不仅需要钱,还要找地方把钱花出去才算是养老。
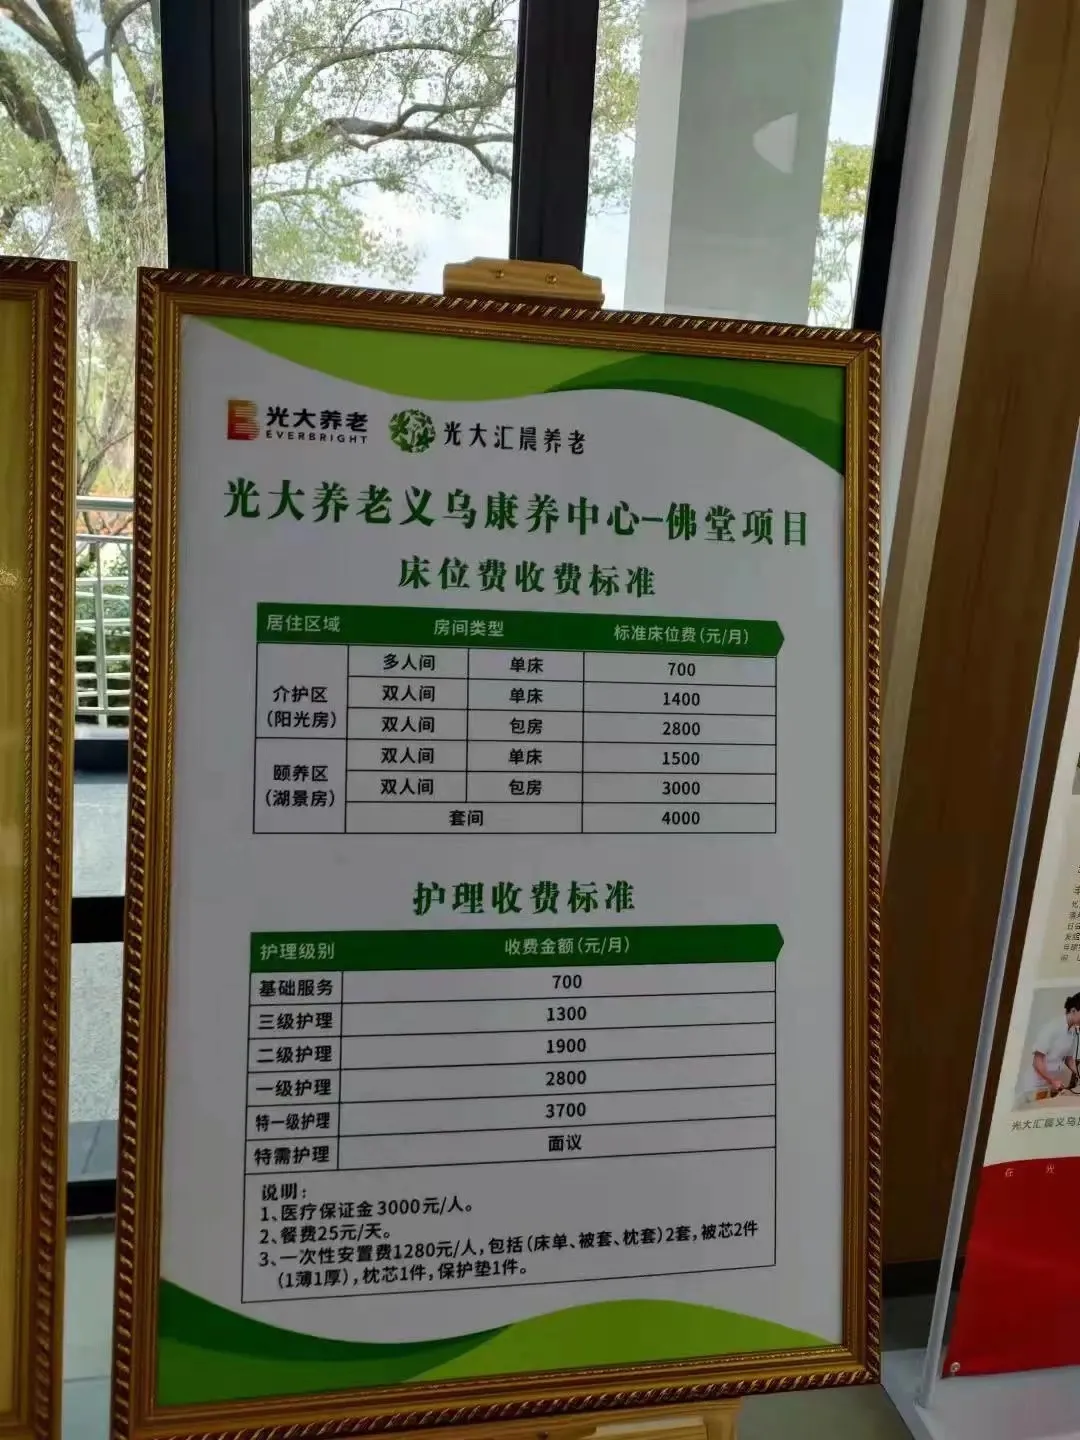
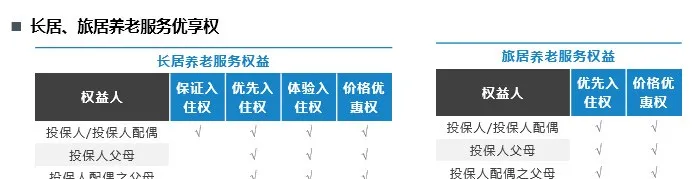
光大的养老社区打的是性价比,一是入住门槛的性价比,最低30万总保费就能拿一个旅居的权益;一个是养老社区的性价比。
我参观的义乌社区,一对有自理能力的夫妻,房租+护理+餐饮,一个月7000不到,就能享受双人湖景套房,双阳台,还包一日四餐加医疗服务。
推荐阅读:每月1500的「湖景房」养老院
产品本身的收益也是可以的,并没有加了养老社区权益就差很多。
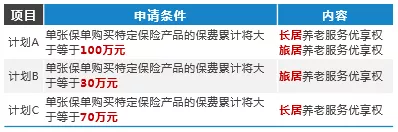
很多人的买法就是3.5万x20年,锁定保证入住权,每年又不占用太多金额,相比其他动辄200~300万的门槛要亲民很多。
而且,除了投保人本人,家人也能享受这个权益。一个人投保,最多可以让6个人享受养老社区的服务。
5、中期理财bug-百岁人生
百岁人生,这个产品有点属于「卡bug」的产品。
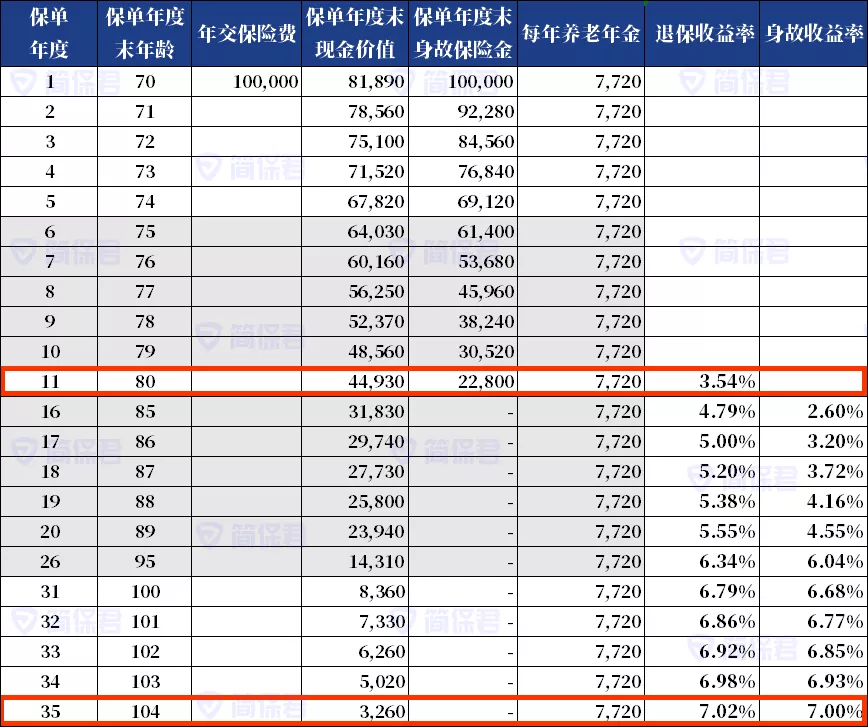
最高复利收益率可以到7%。
如果家里有老人,年龄在65岁或以上的话,可以尝试买一下。
极端的情况69岁投保,活到105岁,复利7%,这个收益是其他产品比不了的。
这适合两种人:
第一种给适龄爸妈养老,专款专用,也不担心早逝风险。
第二种就是做中期的理财规划,10~15年左右的。也就是在65~69岁的时候投保,然后在80岁以后伺机退保。
只要被保人活到80岁,基本就稳了,收益可以超过所有增额寿。
03
写在最后的话
常常会有朋友说,储蓄险收益好像不是很高?这钱要过很久才能用到?
现在回想一下我2019年买年金险的时候,也有过类似的担心。
不过看着现在的利率又降低了,马上在售的年金和增额寿还要下架时,觉得当时的抉择还是正确的。
买年金也好,买增额寿也好,最看重的就是能够锁定长期的收益率。
错过了8.8%,错过了4.025%,至少这次可以不错过3.5%。
再过一个月,我准备交年金险第三期的保费了。这计划中的支出,对我的现在的生活基本没有影响。但是等我退休后,赚钱能力大幅降低时,储蓄险中的钱对我生活的影响,那就太大了。
诚然,我现在还会把钱放在股票、基金中去博取高收益,因为我有这方面的专业知识,有基本的判断水平,能够规避重大风险。
但是等年纪再大一些,我对自己的认知能力可能就没那么自信了。等到有一天,到处都是新概念、新名词的时候,我还有没有持续学习的能力,在市场中去赚取平均水平以上的收益呢?
时间流逝,渐渐老去是一个必然发生的事情,认知水平下降也是必然的。
等到了六七十岁的时候,我就只想安心地享受年轻时的积蓄带来的安逸生活,不被波动的投资市场影响心情了。
彼时小小投入的储蓄险,经过了复利和长时间的滋润,已经可以还你一个稳定、安心的资产回报,让你无须为一个体面的生活担心金钱的问题。
今天就先聊到这里,如果你需要进行更明确或个人化的定制方案,可以点击下方图片或扫描二维码预约咨询。
1对1咨询预约: