大家好,我是简保君。
在上周三的直播中,大家的提问很踊跃,但受时间限制,有部分晚到的朋友,还是在后台留下了自己的困惑:
简保君,可以帮我看看XXX这个产品收益怎么样吗?
如何来挑高收益的增额寿?
官方写的「预定利率」就是到手的收益吗?
案例里的收益率是怎么算出来的?
……
今天来给错过的朋友补个课,储蓄险产品的真实收益到底怎么看。
01
「预定利率」是什么?
观察仔细的朋友会发现,储蓄险的宣传页面会清清楚楚的写着预定利率3.5%,这是由监管所规定的:储蓄险产品预定利率最高不超过3.5%。
但是,不要想当然的以为,自己这份保单的真实收益就是3.5%。
其实呢,预定利率≠实际收益率。
来简单说说,预定利率是啥。
预定利率是保险公司设计产品时,用来定价的利率,也就是定保费的。
说白了就是,保险公司拿你的钱去做了投资增值,同时按照约定的收益分给你。
很多人说保险合同里找不到3.5%这个数字,其实它藏在现金价值表中。
现金价值表是会白纸黑字地写在合同中的,是你账户中若干年后确定的钱,不是分红险或者万能险中的演示收益。
通常20年以后(前期有缴费和费用的影响),把每年的现金价值除以上一年的现金价值,就可以得到约1.035这个数值,也就是按3.5%增长。
如果保险公司投资水平高,超过「预定利率」,除了答应给你的那部分,自己也能赚到更多的钱,达到双赢。
如果投资水平达不到预定利率,你也别担心,因为给你的收益是保证的。
这时候保险公司只能动那些浮动收益的产品,像万能险、分红险之类的,可能只能拿到很少的收益或者没有收益。
因为保险公司前期一定会有费用发生,所以对增额寿来说,收益率可以很接近,但是低于预定利率。
顺便说一句,千万别被骗了。
有两个利率经常被代理人或中介机构大肆宣传,让你误认为它们就是是保单收益率(因为一般会超过3.5%)--「保额增长率」和「结算利率」。
要如何从市场上诸多储蓄险产品中,挑出收益高的那一个呢?这就要看IRR(实际收益率)了。
02
实际收益率(IRR)要怎么算?
IRR(内部回报率):是一种投资的评估方法。
我们在做投资时,不管这款产品包装的有多好,最重要的还是关注产品的IRR值。
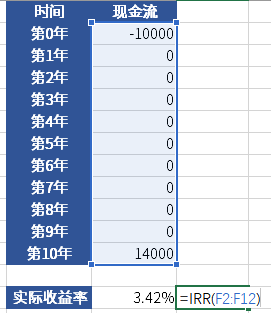
比如一款增额寿一次性缴费10000元,10年后可领14000元。把这些资金明细输入电脑,然后输入公式IRR,就可以得到实际收益率3.42%。
注意,IRR算出来的是复利,折算成单利,就是4%。
所以,储蓄险产品的实际收益,除了跟保费有关,跟我们如何缴费、何时领钱、何时身故都有关,是需要计算得到的。
用一款热销产品给大家举例,能很明显的看出来,不同缴费期、不同保单年度,实际收益率都是不一样的。
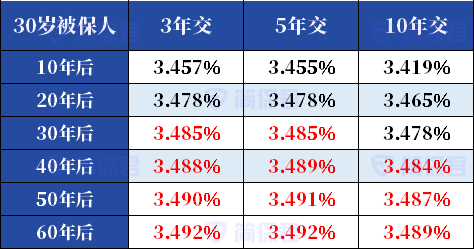
拿增额寿来说,目前优秀产品的IRR长期都能达到3.48%、3.49%左右,差异并不大。
如果一定想选出收益最高的产品,那就要结合你的年龄和缴费年限帮你一对一地去算了。
目前市场上还没有一款产品,可以在任何投保年龄,任何缴费年限及任何保单年度都排名第一。
如果是领取期限比较长的养老类年金,产品的实际收益和被保险人寿命的长短有很大的关系。
比如,A和B投保同一款能终身领取型养老年金,都是每年交5万,连续交10年,60岁开始每人每年领取69,950元。
假设A领取到80岁,那么他一共领了1,468,950元;而B领取到100岁,那么他一共领了2,867,950元。
两人虽然投入的保费一样,但由于寿命的不同,领到的金额差了一倍,这种情况下,他们的收益率当然是不一样的。
本着授人以鱼不如授人以渔的想法, 对储蓄险产品感兴趣或想再多了解了解的朋友,可以来参加下我们的「4天储蓄实操营」课程;
每天10分钟,不仅能教大家如何计算产品的真实收益,还会教大家买什么,怎么买,买多少这些实操的问题,以及婚姻财产隔离、传承安排等其他关于储蓄险的疑问,也欢迎抛过来大家一起看看~
简保君粉丝免费通道
免费密码(报名后回复班班“报名”)