说到财务自由,可能很多人都会觉得那需要一个天文数字才能实现,是一个遥远的目标。
对大部分人来说,财务自由的关键点是,可以自我安排和掌控好生活的节奏。
就是解决“生老病死、衣食住行”八个字背后的财务问题,调度可用的金钱,平衡好欲望、风险等因素。
话虽如此,对于每一个人来说,到底怎样才算挣脱了金钱的束缚呢?
有朋友在一篇文章中分享了三个公式,把“提前退休”的基本要求、高级条件、甚至更高级条件,都用简洁通用的算法表达出来。
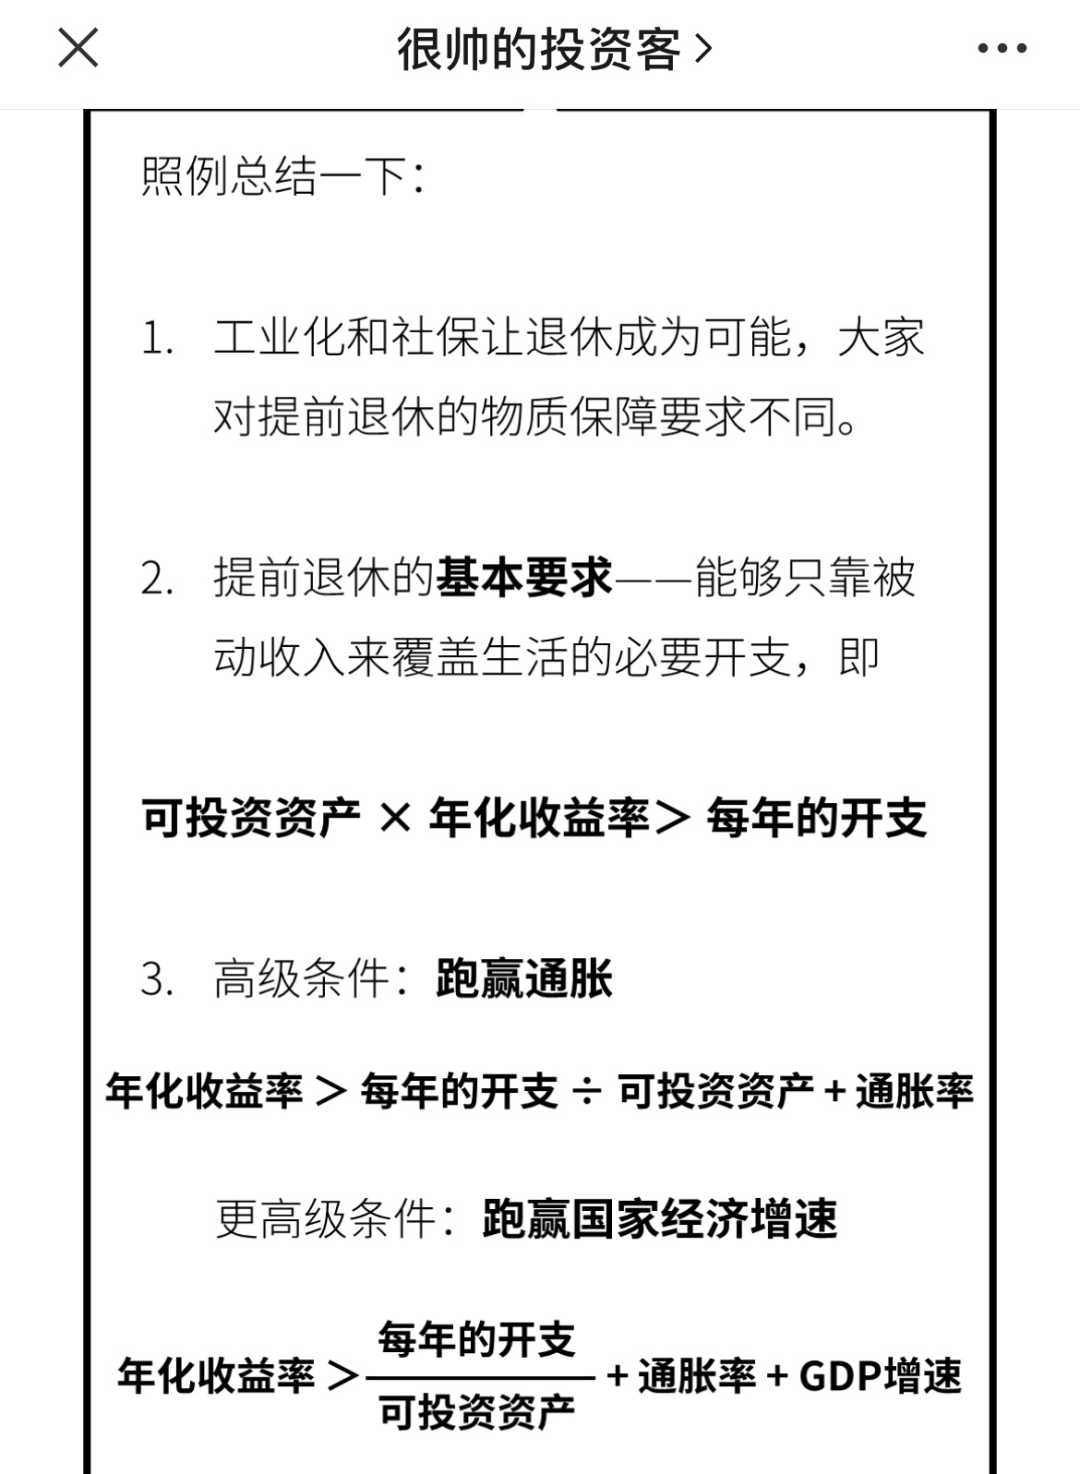
感兴趣的小伙伴,可以在公众号「很帅的投资客」看更完整的逻辑推演。
今天我们就来顺着这三层条件,跟大家聊聊具体实现的可能路径。
01
财务自由第一个阶段:
攒足第一桶金
对财务自由有一种初级定义,那就是你每年的投资收益,可以覆盖你每年的开支。
也就是下面这第一个公式:
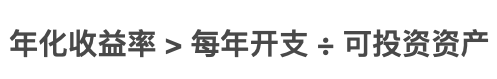
也就是说问题来了,我们怎么获得这个「可投资资产」呢?
我们曾做过一个用户调查,发现80%的人第一桶金,都是靠朴素的工资,一点点累积起来的。
如果你和我一样,普通家庭出生,那么想要增加自己的可投资资产,储蓄是第一步。
比如,先从每个月存下工资的10%开始,这是一个不太会影响你生活质量的比例。
不是一笔大资金,但是积少成多,3-5年后这就是一笔数额不小的钱了。
假设你的到手工资是1万,每月存下10%,一年下来你能存下1.2万。
之后,慢慢把存钱的比例加上去,再随着你薪水的增加而不断增长,这个池子里的钱一定是越来越丰盛的。
储蓄很重要,节流也很重要。它是财务自由的第一步,同时也会让你有更多生活的底气。
02
财务自由第二个阶段:
击退“通胀”小怪兽
来给你举个牛肉面的例子——
假设你有1万元,10年前的牛肉面是5块钱一碗,那么你能买2000碗牛肉面。
如果你把这1万存银行到现在,利率是3.5%,过了10年,变成了13628元。但是物价上涨,牛肉面20元一碗。你能买到的牛肉面,只有681碗了。
你的存款变多了,但是你能买的牛肉面变少了很多。
所以这里就要说到财务自由的第二级,打败通胀。
于是,我们的财务自由公式变成了:
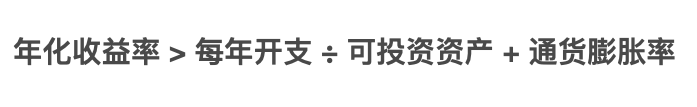
近10年来,中国平均通胀水平在2.29%左右,要跑赢通胀,我们的目标年化收益率就要达到——4%+2.29%,大概在6-7%的水平。
想要达到这样的收益率,我们可以用什么办法呢?
武器1:债券基金
从数据统计来看,纯债型基金的平均收益大概在3-4%左右。
它的优点是,大家一起跌时候,它跌得少,涨的时候它比较矜持。
但是拉长周期来看,总体走势是持续向上的,今年的平均收益在6-8%。
某款固收+产品收益率曲线图
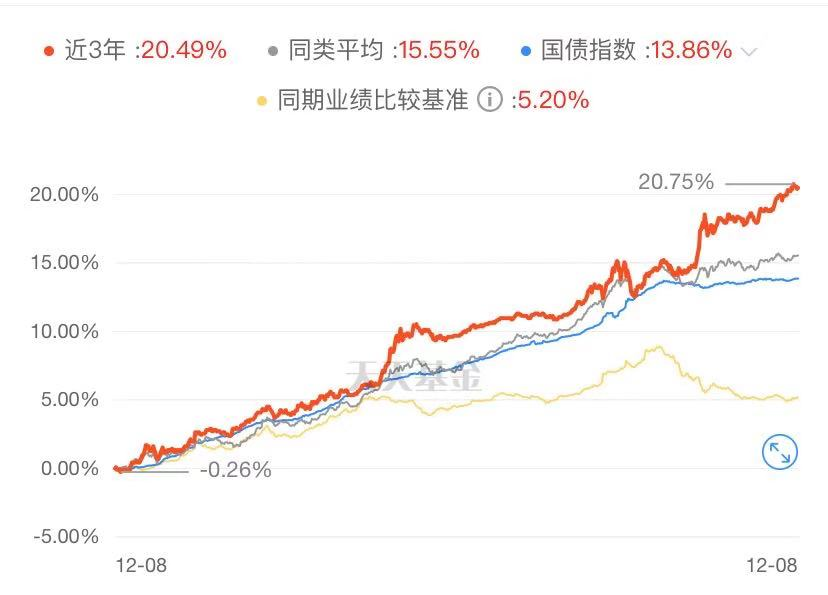
(来源:天天基金 APP)
建议大家把这两个武器搭配起来配置,这样风险会更分散、收益也会更稳健一些。
这就是第二步,选对固定收益类的的产品,就能为你在储蓄之外,赚取第一层被动收入。
03
财务自由第三个阶段:
买国运,抓住时代红利
说到国运,在十四五规划中明确提到,2035年我国的GDP要翻一番,倒算一下平均年增速在4.5%左右。
如果把4.5%看作一个时代的发展速度,那么就要围绕这个数字做文章了。
我们的第三条财务自由公式:
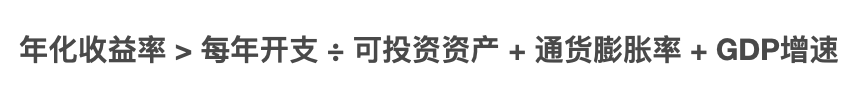
也就是,4%+3%+4.5%=11.5%。
年化收益大约要达到11.5%,才能确保吃到未来十五年,中国经济发展的红利。
目力所及,就是进一步参与资本市场,比如,买到一些好公司的股票,赚它长期盈利的钱。
这需要你有系统的选股知识,再加上一点独到的眼光。
另一个比较好上手的办法是,拿出长钱来,通过投资股票类基金来赚钱。
这就祭出了另外两大武器。
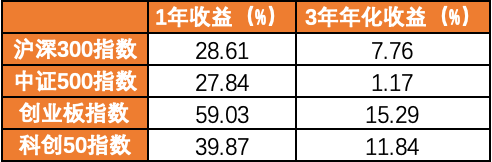
武器3:宽基指数基金
沪深300、中证500、创业板指数,还有今年新发的科创板50ETF等指数型基金等。
武器4:主动管理基金
大部分优秀的基金管理人,都会挑好赛道,赚企业盈利增长的钱。
如果选对了产品,坚持了定投的策略,在第三步这里,你也不会太费力。
今年走到了尾声,股票型基金的收益率,已经超过了35%。
依然建议大家把这 两个武器搭配起来用,这样能比较广地参与资本市场红利、收益也会更高一些。
04
理财是一个可持续循环的过程
最近知乎上有个热搜问题:我们变富的过程中,最大的「阻碍」是什么?
巴菲特其实很早就给过答案了,“没有人愿意慢慢变富”。
终日被“我想变得更有钱”的欲望所控制,而没有迈出第一步的话,可能会距离财务自由越来越远。
如果你在理性层面做好规划,比如跟着今天分享的三条公式,一步步实践,再加上时间和经验的复利,相信你能更自由地安排好生活。
理财不是暴富,也不是解决燃眉之急。它是一个可持续循环的过程,也是一个衡量自己成长的方式。共勉。