最近“养老社区”的风很大,各类储蓄保险,年金险还是增额寿,再怎么拼收益率也就伯仲之间。
于是,保司开始转变方向,开始拼附加权益,像泰康养老社区、光大养老社区想必大家多多少少有所耳闻;
据我所知,有些80、90后的朋友已经提前锁定养老社区,而更多朋友目前还都在观望——
花200万才能获得入住资格的养老院,是什么样子的?
这钱存进去,要怎么取出来呢?
像这类养老社区,会成为未来养老的趋势吗?
诸如此类的种种疑惑,今天就来跟大家掰开了、揉碎了聊:
花几十万、几百万,买养老社区的入住资格,到底值不值。
01
先看泰康这家企业,有四大支柱:保险、资管、大健康(医疗)、养老。
它不仅在险企里是top级别,综合实力和背后的资产也是非常雄厚的;
感兴趣的朋友可以看一下,最近几年泰康的产业布局,能发现很多关于未来的趋势,在这里我们就不过多赘述了。
在6普数据公布后,老龄化人口结构初露危机,泰康迅速判断市场,率先提出了有别于传统养老院的养老社区——“泰康之家”项目落地。
十几年后的今天,泰康养老社区已经覆盖全国范围内22个热门城市。
下面跟大家分享几张泰康之家的图片,可以感受下跟“传统养老院”的区别。
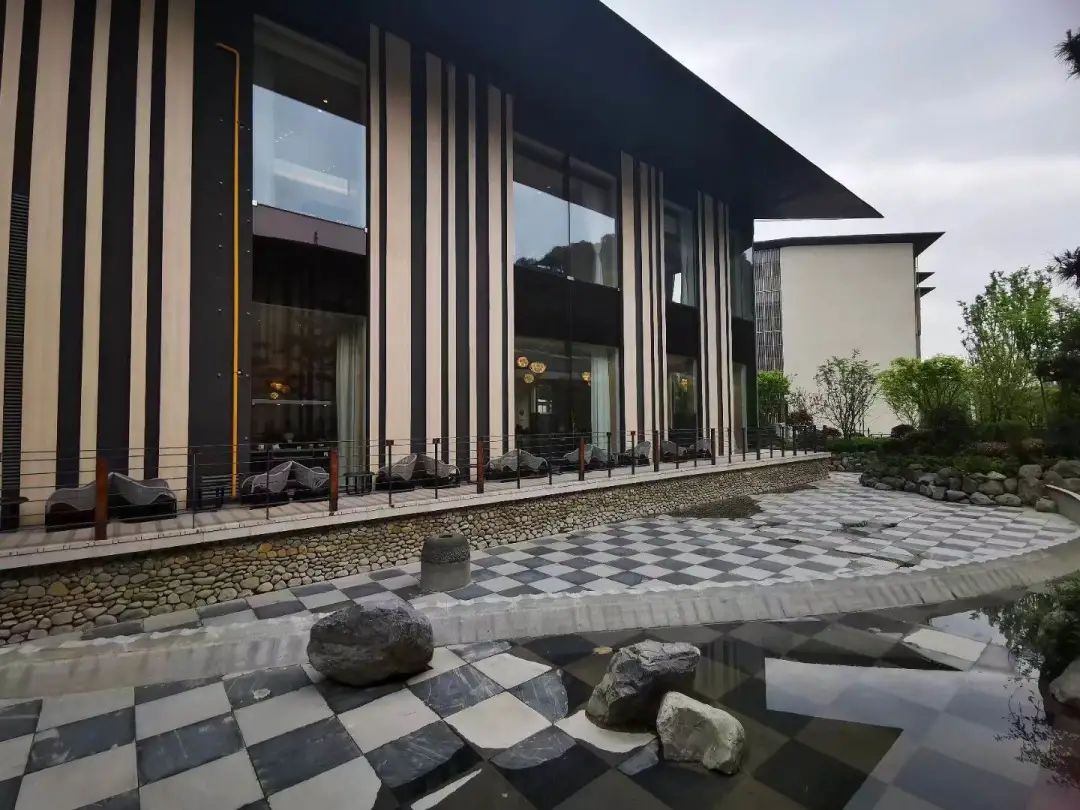
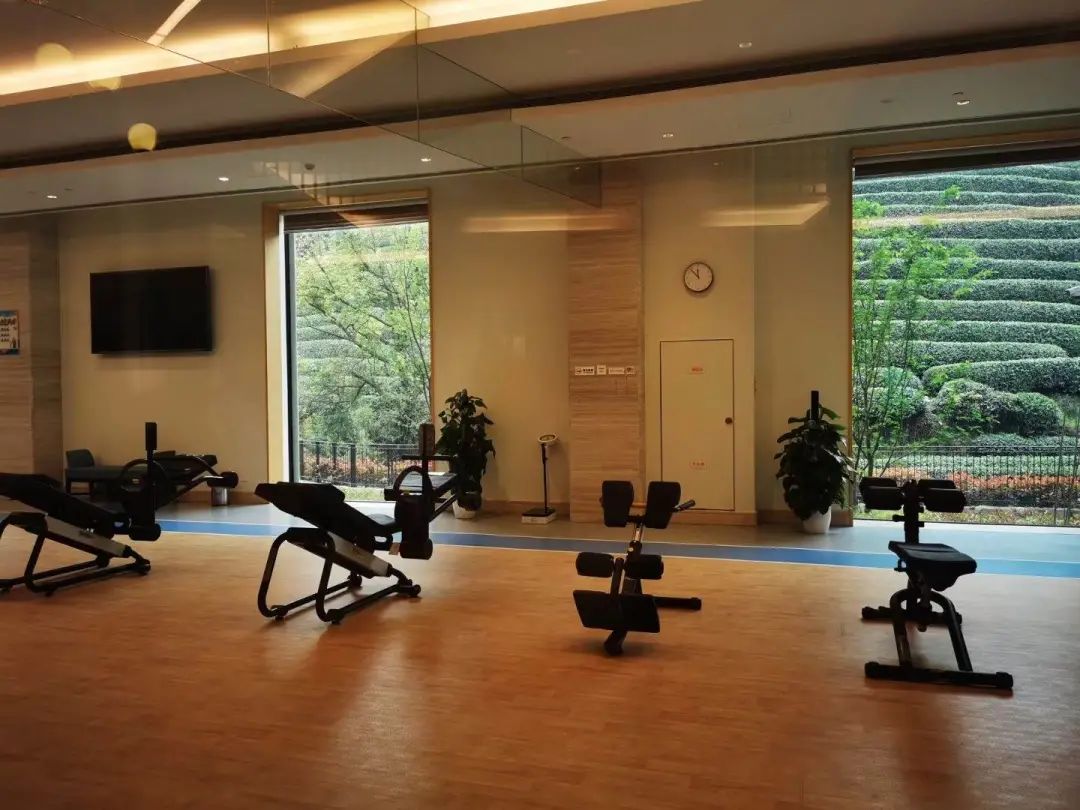
给我的第一印象,就是扑面而来的高级感......
总体来说,泰康之家的功能性很全,除了基础的餐厅、活动室,还有运动场所、书画棋牌室、复健室等等;大多数选址都靠近景区,环境都是一流的。
医疗问题也不用担心,基础的护理康复由社区里的值班医生负责;
如果生病了,就直接走绿色通道(泰康跟当地三甲医院合作建立),点对点自由转诊,整个流程看下来还是比较省心的。
除了泰康养老社区,我们在之前的文章中,还放过光大的养老社区,感兴趣的朋友可以参考一下:80后养老,抓住这「 3 」笔钱
02
之前有朋友误会,以为买个保险就能免费入住了。
这里要先说一下:
买了保险,只是锁定了优先入住权。真入住以后,还得按月缴费,不同城市、户型、面积的房间,花费也是不一样的。
拿一组去年的数据给大家参考下:
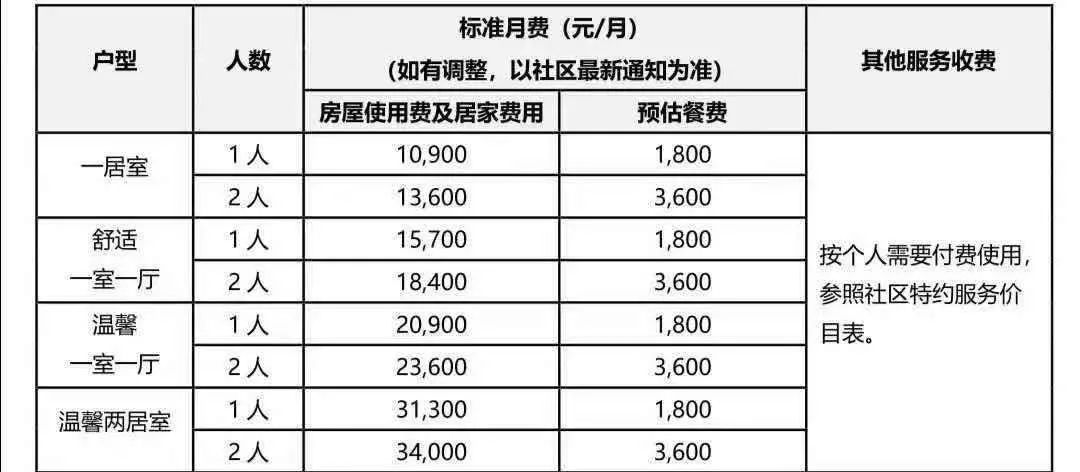
于是就有朋友问我,这算不算花了200万买了个入住权?
这份保单是养老年金,在满法定退休年龄后,可以按年或按月领钱,钱还是你的。
泰康目前对接养老社区的部分产品,比如——
0-60岁可投的【岁月有约】和55-75岁可投的【尊享世家】。
现在的政策是要求总保费达到200万,且年缴保费达到15万/年,缴费期结束后,就可以锁定养老社区的入住权了。
以岁月有约为例,这是一款分红型养老年金,收益分为两个部分:
一是主险的基础收益和分红收益,不过分红部分是不保证的,极端情况就没有了;
二是会领的钱还可以在绑定的万能账户二次增值,保底2.5%。
但真实收益到底怎么样,咱们还是得用IRR来看一看。
要说200万门槛是不是有点高,那光大永明的养老社区,走的就是亲民路线。
比如说光明慧选对接光大养老社区,目前的政策是满70万锁定长居入住权,最低30万就能享受优先旅居权。
*旅居权是指2/3/5/7日居住,到期后需要再续住,而且可以选择各地的养老社区。
下面我用IRR给大家展示一下,这两款都能对接养老社区的年金本身的收益,到底怎么样。
30岁的田女士,打算每年交10万,连续交3年,计划从60岁开始领取年金,我们来看一下两款年金险,在田女士不同年龄段的收益率:
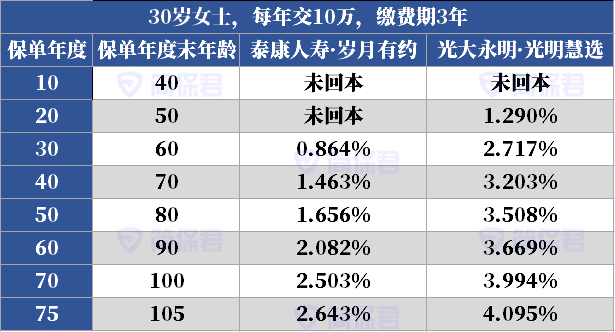
在计算收益时,我按照肯定能到手的钱算的,所以岁月有约这款产品没有算分红,看上去有点低。
当然,如果加上非保证部分红收益,可能是要比表格中的计算值高的。
有一说一,泰康养老社区不管是环境、服务、还是三甲医院绿色转诊通道,都能让我们更省心、安心,虽然门槛高,但也称得上“一分价钱一分货”。
而光大的养老社区,性价比更高,门槛低,适合更多普通人,30万就能先占个坑。
从延迟退休、长护险、7普老龄化社会等频出的政策和数据中,都能看到在此时代背景下的「养老问题」越来越突出。
你现在是否有考虑过未来的养老问题呢?
我们又能为「体面的养老生活」做哪些准备呢?
在此严峻挑战下,相信养老产业也会出现更多新突破和新机会。
前段时间,我们在VIP晚报中,也详细和大家聊了聊养老产业的投资机会,感兴趣的朋友欢迎阅读: