大家好,我是犀利君。
今天继续聊一个新会计科目,叫“合同负债”。
从2019年开始,大部分公司已经把“预收账款”中的金额,调整到了“合同负债”。
比如贵州茅台2020年年报显示,上一年的预收账款是137亿,其中有133亿被重新分到“合同负债”,预收账款这一项变成了0:
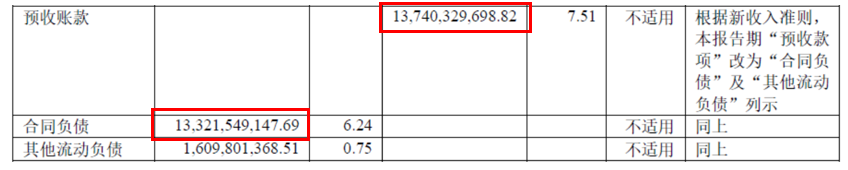
(图片来源:贵州茅台2020年年报)
那“预收账款”是什么?为啥要把这一项金额调整到“合同负债”?它的风险高不高?
下面我尽量用大白话,给大家讲清楚~
01
预收账款VS合同负债:有无履约义务
首先,我们来搞清楚什么是“预收账款”。
预收账款,是指企业先收到下游客户支付的货款,然后提供给对方商品或服务。
通俗来讲,“预收账款”就是“先收钱、再发货”,它是以企业“先收钱”为确认前提;
而“合同负债”,它不考虑企业“先收钱”,而是以企业“签合同”为确认前提。
这么讲比较抽象,我举个生活中的例子。
你家附近开了个健身店,你去办了张卡,提前充了一年的年费,这笔钱计入健身房的“预收账款”。
然后你想到还没签合同呢!于是赶紧和健身房签了份合同,这笔钱又从“预收账款”转入“合同负债”。按照合同规定,健身房承诺提供健身服务,如果不履行履约义务,将承担违约责任。
所以,“预收账款”和“合同负债”的共同之处,是企业欠了对方商品或服务,本质上都是一笔负债。
但两者区别在于,“预收账款”是企业先收钱,但没签合同(无履约义务);
“合同负债”是企业签了合同(有履约义务),钱可能提前收了,也可能还没收到。
02
「预收账款」里藏了些什么?
现实中,由于“合同负债”涵盖范围大于“预收账款”,所以在新会计准则下,你会看到“合同负债”的金额较高,“预收账款”的金额很低,甚至为0。
那么“预收账款”是不是没用场了,可以取消呢?也不是。
比如我们看一下房地产龙头万科的年报,合同负债金额6千多亿,但预收款项也有9亿:
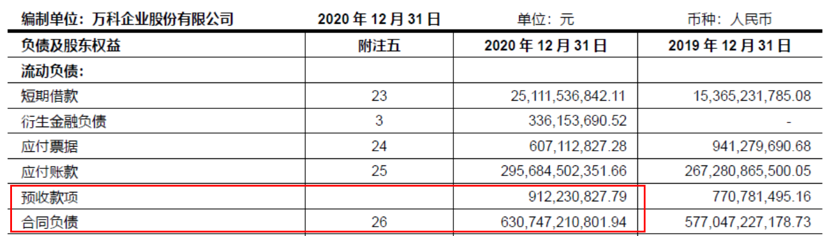
(图片来源:万科A2020年年报)
那这个预收款里藏着什么呢?我翻看了一下年报附注,没有详细说明……
所以,我就结合一些公开资料来推测一下。
首先按照之前的分析来推断,预收款有一部分是客户买房子的定金,因为还没签购房合同,所以暂时放在“预收款项”里,等到签了合同,这些钱又会转到“合同负债”;
其次,我在网上找到万科董秘回答股东的提问,他说“预收账款主要核算收到的预收租金”:
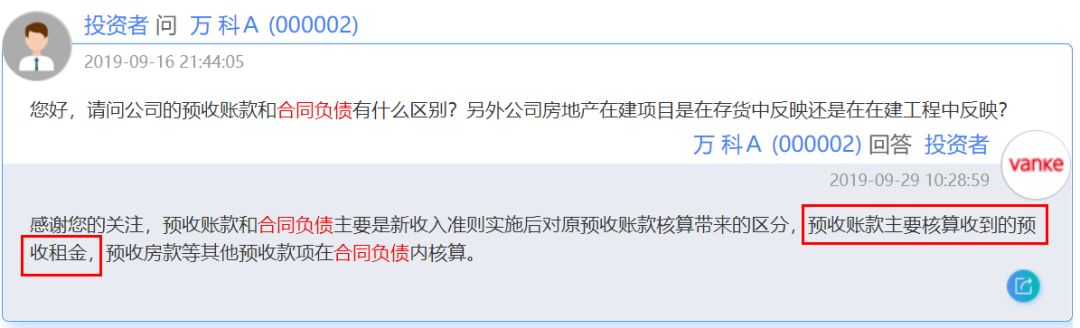
(图片来源:投资者关系互动平台)
也就是说,万科把房子出租出去,提前收到的租金,放入了“预收款项”。
归纳一下,企业既有没签合同就收到钱的情况(定金),也有出租房产或出租设备等提前获得的收入(租金),这些钱都可以归入“预收账款”。
所以,“合同负债”并不能完全取代“预收账款”,你会看到报表上还是保留了“预收账款”这一栏。
但原来“预收账款”的功能,现在主要是“合同负债”承担,我们分析时,更多要关注“合同负债”的变化。
03
「合同负债」的风险高不高?
之前提到“合同负债”是企业欠了对方商品或服务,未来有一定的履约义务。未来企业完成履约义务后,这笔钱就从“合同负债”转到“营业收入”。
搞清楚这些,那么贵州茅台的财报就好懂了。
按照新会计收入准则,贵州茅台先收到下游经销商的钱,计入“合同负债”;
一旦发出茅台酒后,收到的货款就从“合同负债”转到“营业收入”。
所以,“合同负债”名字虽然叫“负债”,但它的风险其实是很低的:
1)因为企业本身就是卖产品或服务的,假如它还在正常经营,那么必然会交付给客户,不存在“赖着不给”的情况;
2)如果是别的负债,一般都有直接偿还现金的压力,而“合同负债”不但不需要偿付现金,未来还会转化为企业的营业收入。
04
学习财报到底有啥价值?
说了半天,估计不少朋友都看晕了,但还是感谢你能看完。
的确这种枯燥的财报知识,不是所有人都感兴趣,文章的阅读量必定下滑,但我还是写了,图啥呢?
一个是对自己有帮助。
虽然我也看过别人解释过新科目,但感觉没抓住重点(都是基于会计做账的角度,很少以投资者的角度去解释),自己消化一遍写出来,发现理解得更深刻些;
另一个是帮助其他学习财报的朋友,提高投资水平。
我们不是专业财务人士,学习财务不是为了考证书,而是为了更好地投资。
那读财报对做投资到底有啥好处?还是举个例子。
假设一个半懂不懂的人,当他看到贵州茅台的 “合同负债”大幅上升,可能会担心公司经营出现了问题,赶紧卖出股票;
但是,看过本文的朋友就会联想到,茅台未来的营收大概率要增加了,侧面体现出公司最近的经营势头很好,于是果断买入。
结果茅台之后的业绩果然是上升了,股价也迎来上涨。
那些过早卖出的人纷纷抱怨,为什么自己一卖就涨,是不是有人监控自己的账户?
当他们还在抱怨错过牛股的时候,你已经在读其他公司的财报,寻找新的投资机会了~
最后,如果你对这套A股投资分析方法感兴趣,可以加入【股票训练营】系统学习。
感觉有帮助的话,记得点赞+收藏哦~