大家好,我是犀利君。
这两年报表上冒出了很多新面孔。比如说格力电器,最近的报表上就多了一项叫“应收款项融资”,金额是200多亿:

(图片来源:格力电器2020年年报)
同样地,美的集团的年报上,“应收款项融资”也有近200亿元。
这到底是什么意思?如果金额较大,是不是意味着风险较高?
今天就来仔细聊聊。
01
应收票据、应收账款到底是啥?
首先,在“应收款项融资”的上面还有2个科目——应收票据、应收账款。
先搞清楚这2个,有助于我们后面的理解。
应收票据,指的是下游客户支付给企业的票据。
比如经销商从格力进了一批空调,没有付现金,而是开了一张票据。格力持有这张票据,在6个月内可以拿到现金。
应收账款,指的是下游客户的“赊账”。
比如经销商从格力手里拿货,没有付现金,而是答应过一段时间再付钱(通常在1年内)。
应收票据和应收账款,本质上都是“买东西的人没给钱”——听上去好像有点“不公平”嘛?
因为大多数人觉得,“一手交钱一手交货”,企业出售商品后应该是收钱才对;
然而现实中,由于不同企业的资金周转有快慢,所以通常会允许对方延期付款,要么是支付票据,要么是“打白条”。
你看,实际做生意是很灵活的,并没有那么死板~
“应收款项融资”,就是指企业把应收票据和应收账款,当作金融工具使用。
什么意思?看下去你就明白了。
02
票据中途转让的2个方式:贴现&背书
首先,企业收到票据后,不是马上能拿到钱,一般要在票据到期日,才能收到钱。
比如对方5月1日开出的票据,要等到11月1日才能收到现金。
万一到了8月1日,企业就想拿到这笔钱,怎么办?
常见的做法是,企业可以把票据转让给银行,提前换取现金,同时它贴付一定的利息给银行,这叫“贴现”。
一般来讲,企业会愿意等到票据到期日收钱,因为贴现需要支付额外费用,成本相对较高;
但如果企业手头实在很紧,可以先用票据贴现的方式获得流动资金,然后再拿这笔钱支付给上游供应商。
步骤如下:
①下游客户支付给企业票据→②企业把票据转让给银行换取现金→③企业拿到现金支付给上游供应商
有些人会想,既然企业拿到钱最终是支付给上游,那能不能跳过银行,直接把票据转让给供应商呢?
当然是可以的,这就是另外一种做法,背书。
步骤如下:
①下游客户支付给企业票据→②企业把票据转让给上游供应商
简单总结下,一家企业收到票据后,打算持有到期的,就放入“应收票据”;打算中途转让的,就放入“应收款项融资”。
中途转让,又分为背书和贴现2种,具体是哪种,可以看一下财报上怎么说的。
我翻了下格力2020年年报,没有详细说明;再翻2019年年报,附注显示它收到的票据主要是用于“背书转让”的:
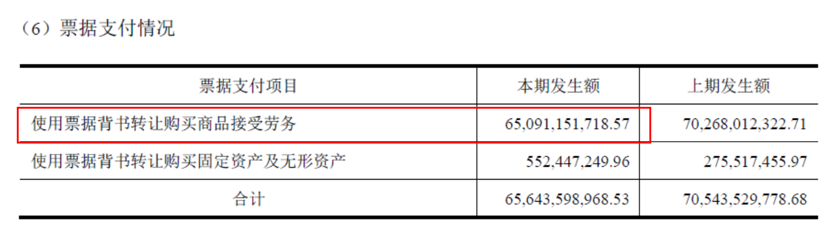
(图片来源:格力电器2019年年报)
所以,建议还是要多翻过去几年的年报,说不定就能找到答案。
再来说应收账款。
一家企业的应收账款尚未到期,但是它想提前拿到钱,可以把它转让给银行获取资金(类似于票据贴现)。
由于国内这类业务开展得不多,暂且可以忽略不计。
03
应收款项融资较大,风险也较高吗?
总之,一家上市公司的报表如有“应收款项融资”,那这个科目里放的,多半是用于背书或贴现的应收票据。
大家比较关心的是,应收款项融资越大,是不是风险也越大?其实不是。
根据新会计准则规定,信用等级较高的票据才能放入此项,信用等级较低的票据,即便用于背书或贴现,也是放入“应收票据”。
所以严格来说,应收票据里放的,既有持有至到期的票据,也有一部分信用等级较低的票据(用于背书或贴现);
“应收款项融资”放的,基本上是信用等级较高的票据(用于背书或贴现),风险相对较低。
当然这也不代表“应收款项融资”越多越好,因为不管是贴现还是背书,都需要支付一定费用,如果这项金额较大,那么企业支付费用也就多了。
具体是好是坏,还要结合实际的经营情况具体分析。
以前大家看报表不仔细,很容易忽略一些公司的票据业务,对企业的了解只是浮于表面;
现在报表上单独列示这一项,看不懂的人就会去琢磨,它背后到底是什么,逼着你去提高自己的分析能力。
投资没有什么捷径,普通人就是在自我学习的过程中,慢慢进步的。
相信只要你花功夫去了解这些知识,随着时间的积累,总有一天它会变成财富回报给你。
好了,今天先讲到这里。感觉有帮助的话,记得点赞+收藏哦~