“2020年4月最新房贷基准利率:1年期LPR利率为3.85%,此前为4.05%;5年期以上LPR利率为4.65%,此前为4.75%,LPR利率下降0.10%。
如果我们把房贷利率转换为LPR利率,一年能省下多少钱?这房贷利率,究竟是换还是不换?就着问题,今天,我们就来仔细聊一聊。”
LPR利率下降了,这意味着什么呢?简单说就是,后买房的朋友们,还的利息相对更少了……
举个例子:我们假设商业贷款的利率为5.39%,这也是很多城市常见的首套房贷款利率,在2020年4月20日降息后,利率就是5.29%了。
如果你贷款100万,还款期限是30年,那么每年能省下700多元;如果还款是期限20年,每年也能省下672元,还款期限是10年,每年能省下591元。
总的来说,如果贷款本金大、期限长,还是能省下不少钱的。
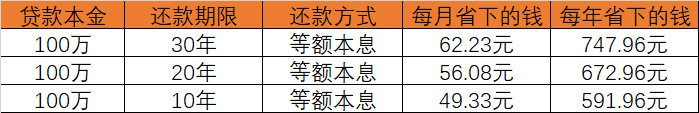
所以,我们的倾向:更建议你将房贷利率转换为LPR利率。
这里也说下我们的分析逻辑,你认同了再做决定。
今年的3月到8月期间,今年之前签订房贷合同的朋友,有且仅有一次选择的机会。具体来说,有两个选项:
1)浮动利率:换成LPR计价方式,未来利率会随LPR浮动;
2)固定利率,按照同一个利率一直执行下去。
比如你合同上的房贷利率是4.9%,未来就一直按4.9%到还完为止。
这里再简单科普下,LPR到底是什么?
LPR又叫做“贷款市场报价利率”。具体到每个月,由18家专门的银行分别报出自己的贷款利率,然后去掉最高价和最低价,剩余16个利率计算平均值,就得出了这个月的LPR,所以是每月浮动的。
理解了原理,选择的核心逻辑也明确了:你认为在你剩余的贷款期限中,LPR整体会是上升的,还是下降的。
认为会上升,就选固定利率,不受上涨影响;
认为会下降,就选LPR利率,能够享受下降的实惠。
仔细分析一下,短期来看,LPR整体下降是比较明确的;但长期来看,如果你的房贷剩余期限还比较长,怎么判断呢?
我们投研小伙伴也讨论了下,觉得LPR长期会上升的概率不大。
随着利率市场化,房贷跟市场整体利率的长期变化方向,大概率也是相同的。
市场利率要长期涨,要么国内长期保持超高速增长,比如GDP持续6%+7%+,整个市场利率自然也会高,毕竟经济本身增长就这么快;或者,国内通胀严重,甚至持续严重。
说实话,我觉得概率不大。当然,谁也不能完全预测未来,如果你完全不想接受任何变动,就想锁定固定利率,也是可以的。
另外,补充一句,剩余贷款期限越短、剩余还款本金越小的朋友,这次调整的差别越小。
你可以先算算实际能差的利息费用,然后再考虑要不要转换为LPR利率。
看完这篇文章,相信你对房贷利率,要不要转换为LPR,已经有了答案。
欢迎关注公众号【简七读财】,关注后发送“LPR”即可查看更多的干货内容。